 收藏
 1458
2026年1月1日起施行的《增值税法》,对境内发生应税交易的判定规则作出重大调整,相较于原财税〔2016〕36号文,核心变化在于优化跨境交易判定标准,尤其明确服务、无形资产“境内消费”的法定认定规则,以及“与境内货物、不动产、自然资源直接相关”的实质判定口径。
实务中,跨境货物、服务、不动产及自然资源使用权交易,极易因境内外边界模糊、直接与间接相关界定不清,引发漏缴、多缴增值税或未履行扣缴义务的税务风险。
本文结合全程实务咨询核心要点,系统梳理境内应税交易分情形判定标准,重点拆解境内消费及直接相关认定细则,明确间接相关典型场景,为企业财税实操提供全流程指引。
一、境内应税交易判定总原则(增值税法第四条)
判断一笔交易是否属于境内发生应税交易,核心遵循“分类型适用属地+属人双重标准”,不同应税交易类型判定口径完全不同,不搞统一标准,这是实务判定的首要前提。整体逻辑:以属地原则为基础,属人原则为补充,跨境交易重点锁定消费地、标的所在地与业务实质关联度,而非单纯看交易双方注册地或资金流转路径。
1.销售货物:货物的起运地或者所在地在境内,以货物物理位置为核心判定依据,属于绝对属地原则。
2.销售/租赁不动产、转让自然资源使用权:不动产、自然资源所在地在境内,与交易双方身份、付款地无关,所在地唯一决定是否境内应税。
3.销售金融商品:金融商品在境内发行,或者销售方为境内单位和个人,适用发行地+销售方属人原则。
4.销售服务、无形资产(不含不动产租赁、自然资源使用权、金融商品):服务、无形资产在境内消费,或者销售方为境内单位和个人,这是实务争议最大、最易踩坑的核心条款。
关键提示:境内单位和个人销售服务/无形资产,无论购买方境内外,原则上认定为境内应税交易;仅境外单位和个人向境内销售服务/无形资产,才需严格判定是否属于“境内消费”。
二、核心难点:服务与无形资产“境内消费”法定认定
根据《增值税法实施条例》第四条,境内消费采用“一般原则+排除例外+实质关联”三层判定框架,唯一排除项为“境外现场消费的服务”,其余情形结合业务实质判定,彻底改变原“完全在境外发生不征税”的旧规则。
(一)境内消费三层法定情形
1.一般情形:境外单位或个人向境内单位或个人销售服务、无形资产,境外现场消费的服务除外。核心:消费方在境内,且非物理境外即时现场消费,即认定境内消费。
2.实质关联情形:境外单位/个人销售的服务、无形资产,与境内的货物、不动产、自然资源直接相关,属于法定境内消费,这是跨境交易最核心的实质判定标准。
3.兜底情形:财政部、税务总局规定的其他情形,目前主要适用前两类规则。
(二)“境外现场消费”精准界定
仅指物理上在境外即时、现场、一次性同步完成的服务,服务提供与消费同地+同时发生,成果不可带回境内重复使用,具体包括:境外现场餐饮、住宿、交通、旅游、医疗、会展、现场培训等。
不属于境外现场消费(一律视为境内消费):远程线上服务、云服务、无形资产转让、境外执行但成果服务境内业务的服务(如境外设计、境外推广境内货物)。
三、核心争议:与境内标的“直接相关”VS“间接相关”判定
实务中,境外向境内销售服务/无形资产,是否应税的关键,在于是否与境内货物、不动产、自然资源直接相关;间接相关情形,不认定为法定直接相关,原则上不因此判定为境内消费、不缴纳增值税。
(一)直接相关核心判定标准(四大核心维度)
直接相关的核心:服务或无形资产专门、唯一、深度绑定境内某一特定货物、不动产、自然资源,直接服务于其生产、销售、运营、维护、处置、增值,二者形成一一对应关系,具体满足任一维度即可:
1.目的专属:核心用途专为特定境内标的,无其他通用用途;
2.受益直接:直接提升标的价值、保障运营、促进流转;
3.场景绑定:使用场景与境内标的核心流程不可分割;
4.对价挂钩:收费标准与标的价值、数量、面积、收益直接关联。
(二)与境内货物直接相关典型示例
1.境外为境内特定产品提供专项设计、研发、检测、认证服务;
2.境外为境内生产设备提供远程维保、技术调试服务;
3.境外专门推广境内特定货物的营销、代理服务;
4.转让专供境内产品生产的专利、专有技术。
(三)与境内货物间接相关完整清单(不构成法定直接相关)
间接相关核心:服务或无形资产服务企业整体经营管理,不绑定特定境内货物,仅泛泛支持企业运营,无专属对应标的,具体涵盖六大类:
1.企业整体管理服务:集团战略规划、内控风控咨询、人力资源管理、薪酬体系设计、常年法律顾问、通用合规咨询(不针对特定货物);
2.通用金融投融资服务:股权融资、并购顾问、上市辅导、汇率风险管理、不绑定特定购销的资金管理服务;
3.通用品牌市场服务:企业整体品牌策划、宏观行业研究、通用舆情监测、企业形象宣传(不推广特定产品);
4.通用数字化服务:OA办公、通用ERP、财务软件、无专属绑定的云存储、IT运维、网络安全服务;
5.通用培训认证:管理层领导力培训、员工通用技能培训、ISO通用体系认证(非产品专项);
6.通用无形资产:集团整体商誉、通用品牌授权、非专供境内货物的基础专利与技术、通用管理制度著作权。
实务误区纠正:境外为境内货物提供境外推广服务,旧规不征税,新规属于直接相关、判定境内消费,需代扣代缴增值税;而企业整体品牌宣传属于间接相关,无需扣缴。
(四)不动产、自然资源间接相关简要说明
1.不动产间接相关:集团不动产投资策略咨询、境外合规咨询、不涉及具体境内房产的通用服务,非针对特定境内房产的设计、监理、评估、物业等咨询服务;
2.自然资源间接相关:全球矿产能源行业分析、宏观资源政策研究,非针对境内特定矿权、土地、海域的勘探、开采、评估服务。
四、实务高频踩坑场景与风险防控
(一)高频风险场景
1.跨境数字服务(SaaS、云服务、在线广告):未判定境内消费,未履行代扣代缴义务;
2.混合服务拆分失误:一项服务同时包含直接与间接相关部分,未分别核算,全额扣缴或未扣缴;
3.货物起运地判定模糊:保税区货物、跨境电商保税进口货物,误判为境外交易;
4.境外现场消费混淆:将远程线上服务误判为境外现场消费,漏扣缴税款;
5.境内销售方跨境服务:误将完全境外消费的服务,按应税交易申报,未享受零税率或免税优惠。
(二)实务快速自查三步法
第一步:定交易类型,区分货物、不动产/自然资源、服务/无形资产;
第二步:核交易流向,境外→境内才需判定境内消费,境内→境外直接适用属人原则;
第三步:判关联程度,排除境外现场消费后,核查是否直接绑定特定境内标的,直接相关则应税,间接相关不涉税。
五、新旧政策核心差异总结
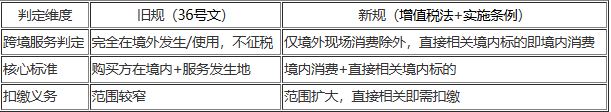
结语
新增值税法下,境内应税交易的判定更侧重业务实质,而非形式上的地域或主体标签。企业处理跨境交易时,需摒弃旧规惯性思维,重点聚焦“直接相关”与“间接相关”的边界划分,精准识别境内消费场景,规范履行扣缴义务或合规享受免税或零税率政策,避免因判定失误引发税务风险。
对于模糊交易,建议留存服务合同、成果用途、受益对象等佐证资料,明确业务实质,降低涉税争议。
 我要补充
 0

推荐阅读

智能推荐
- 1 从3起「开票经济」案件看虚开发票的新形态与合规底线
- 2 小规模纳税人季度销售额超过30万元,能在10月征期少申报一部分收入吗?
- 3 集成电路企业、工业母机企业非货币性资产交换所得可5年分期确认——新政要点解析
- 4 涉税中介不容异化为偷逃税的推手:委托关系不能转移法定纳税义务
- 5 农产品与农机增值税:批发零售免税的四个边界,出口业务别混淆申报
- 6 依托国企合同「背书」骗取数电发票额度,累计对外开票近88亿元
- 7 违规代开发票43.4亿元并获取财政奖补2407.51万元,南昌「开票经济」案被立案查处
- 8 虚开增值税专用发票2739.97万元并骗享财政补贴1000万元,主犯获刑14年4个月
- 9 借用120人身份虚开农产品收购发票并勾结「地下钱庄」虚假结汇,实际控制人获刑13年
- 10 假报出口骗取出口退税715万余元,主犯获刑11年并处罚金550万元