融资相关费用税会处理解析!
发文时间:2023-04-23
作者:汤茹亦
来源:中道财税
收藏
1753
企业在融资过程中经常会支付资金利息以外的费用,在这一过程中财务人员常容易对各项费用如何进行财税处理产生疑问。以下我们就将企业在融资过程中产生的各项费用,结合主要税种进行分析。


需要注意,一般情况下企业融资方式可分为两类,权益性融资或债务性融资,本文主要是针对非上市公司,向金融(非金融)机构借款(债务融资)产生的各项相关费用。


一、费用分类

1、尽调费用
资方为了充分考察和了解融资方的经营情况及项目偿债能力等,需要聘请专业的法律、财务团队对企业进行全方位的调查并形成专业的尽调报告。

2、审计费用
一般是由资方指定第三方事务所对融资方进行审计,通过审计报告可以更加客观的了解目标企业的当前财务情况。

3、顾问或咨询费用
融资方聘请专业人员或团队,对企业融资融资过程中遇到的财务、法务或税务等不同专业问题,提供辅导及咨询、策划服务。

4、筹资费用(手续费)
通常是一次性或按期支付,即取得该笔融资必须向资方或资方指定主体支付的费用,与利息不同的是一般是在放款后即刻需要支付,所以民间俗称“砍头息”,会导致融资方实际可用资金变小,资金实际成本将高于名义利率。虽然实际是利息,但是融资方取得发票通常为咨询费、顾问费、管理费等。

5、资金占用费用(利息)
融资方占用资方资金过程中需要支付的代价,也就是“利息”,是资本成本的主要构成部分。

二、涉税差异

1、增值税

图片


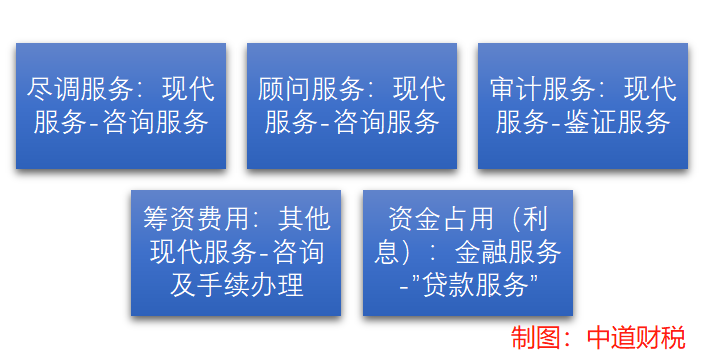
注:尽调服务属于非鉴证服务,所以开票的税目应当为咨询服务,而非鉴证服务。顾问服务主要是指第三方提供的法务、税务、财务等顾问咨询服务,而筹资费用主要是指手续费或以顾问费形式收取的融资手续费。

对于增值税而言,融资相关费用最常困扰财务人员的问题是,一般纳税人取得的各项融资相关费用能否抵扣进项税额?

结合财税〔2016〕36号第二十七条可知“贷款服务”的进项税额均不得抵扣,因此融资方取得普票即可,所以结合上图各项费用的开票税目,我们可以清晰的看出,利息的进项是不可抵扣的,但是手续费到底算不算利息又能不能抵扣呢?

如果我们取得的融资手续费发票是开具的“其他现代服务-咨询费”而非“贷款服务”呢?

根据《营业税改征增值税试点有关事项的规定》相关规定,纳税人融资过程中,向资方支付的与该笔融资款直接相关的顾问费、手续费、咨询费等费用,其进项税额也不得从销项税额中抵扣。

这里需要区分,如果是直接向资方支付相关费用,则即使取得的不是“贷款服务”的发票,也不可以用于进项抵扣;但是,如果并非向资方支付,而是向其他第三方支付,则可以打破这一约束。

这里就要求,费用的收取主体需要与资方放款主体相互独立,以确保融资企业取得专票后可以用于进项税额抵扣。

例如,银行接受资方委托提供的委托贷款业务,虽然资金是经过银行发放,但是银行并不是实际出资方,银行收取的委贷手续费如果取得增值税专票,融资方可以用于抵扣进项税额。

尽调、审计费用,未在上述规定中提及,但因尽调、审计要求服务主体具有专业资质以及外部独立性。因此,一般与资方天然就是各自独立的,此类费用如取得增值税专用发票就可以正常抵扣进项税额。

2、企业所得税

站在企业所得税的角度,对于融资企业来说主要面临的问题是相关费用资本化还是费用化的问题。

资本化意味着费用会形成企业账面的一项长期资产,在后续项目成型后才能分摊扣除。而一般企业会认为,费用化对企业更为有利,可以在企业所得当期税前一次性扣除。如果企业无法明确的区分资本化、费用化的界限,会计准则基于谨慎性原则会要求企业将其全部费用化。

但是,费用化也会给企业带来问题,如果项目建设周期较长,前期企业资金基本靠融资而无销售收入,那么费用化的资金成本会在企业账面形成亏损,如果超过5年,等到企业真正实现销售收入回正时,前期积累的大额亏损已经超过企业所得税弥补期,届时企业又会面临高收入带来的企业所得税缴税压力。对于上市公司或财务指标考核严格的企业,过高的费用会导致企业经营费率过高,影响管理层的绩效评估等。

因此,准确地对融资费用进行划分,并进行资本化长远看也是有利于企业平衡收入成本时间不均衡带来的问题的。

对于借款费用的资本化,基于《企业会计准则17号-借款费用》的要求可以将开始资本化的条件概括为:资产支出已经发生,借款费用已经发生及实际建造活动已经开始。结合不同行业也有各自不同的判断,房地产企业在资本化开始的时间存在争议,一般认为最早可以至筹备期结束,或实际开工。(筹备期结束也存在争议,所以最保守的资本化起始时间一般是选定为实际开工之日。)

对于本文上图中所述的五类融资相关费用,尽调、审计及各类法、财、税等顾问费、均只能费用化,在发生后应当计入“管理费用”科目,即全部费用化;对于资金占用费,即“利息”如果满足资本化条件可以资本化,否则也应当直接费用化。其中,存在争议的融资手续费,为遵循谨慎性原则,因取得发票并非““贷款服务””,笔者建议费用化,计入“财务费用”。

综上,欢迎大家后台留言交流,在贷款过程中产生的各项费用应当分门别类,按照费用发生的属性进行恰当的财税处理。


我要补充
0

推荐阅读

小规模纳税人季度销售额超过30万元,能在10月征期少申报一部分收入吗?

10月大征期开始后,有纳税人咨询:公司是按季申报的小规模纳税人,2026年7—8月销售额20万元,9月初又有一笔16万元的订单,货物已交付、货款已收,导致季度销售额超过30万元。能否把这16万元在9月只确认8万元收入,剩余8万元推迟到10月份再确认收入,以规避超过起征点?

答案是不行的。按照税法规定,发生应税交易,增值税纳税义务发生时间为收讫销售款项或者取得销售款项索取凭据的当日;先开具发票的,为开具发票的当日。收讫销售款项,是指纳税人发生应税交易过程中或者完成后收到款项;取得销售款项索取凭据的当日,是指书面合同确定的付款日期,未签订书面合同或者书面合同未确定付款日期的,是指应税交易完成的当日,即货物发出、服务完成、金融商品所有权转移、无形资产转让完成或者不动产转让完成的当日。

本案中,货物已经交付、款项已经收讫,纳税义务在9月就已经发生,与是否开票、何时开票无关。如果故意推迟确认收入、规避缴税,后续查实不仅要面临调整申报、缴纳滞纳金,还可能影响纳税缴费信用级别。

延伸提示:一是关于起征点。根据财政部 税务总局公告2026年第10号,自2026年1月1日至2027年12月31日,小规模纳税人以一个月为一个计税期间的起征点为月销售额10万元,以一个季度为一个计税期间的起征点为季度销售额30万元;按次纳税的起征点为每次(日)销售额1000元,一日内发生多次应税交易的按日适用。小规模纳税人发生应税交易,按规定以扣除相关价款后的余额计算销售额或者允许从含税销售额中扣除相关价款后计算应纳税额的,以扣除相关价款后的不含税余额适用起征点标准。二是关于征期。由于国庆节放假,2026年10月申报纳税缴费期限顺延至10月26日,纳税人应在顺延后的期限内完成申报缴纳。

实务提示:纳税人应建立「纳税义务发生时间」台账,按合同约定的付款日期、货物发出或服务完成日期、开票日期三者孰先原则确认收入时点,避免以「未开票」「未回款」为由延迟申报。对接近起征点临界值的小规模纳税人,更应逐笔核对,不能人为拆分收入跨期确认。

集成电路企业、工业母机企业非货币性资产交换所得可5年分期确认——新政要点解析

《财政部 税务总局 国家发展改革委 工业和信息化部关于集成电路企业、工业母机企业非货币性资产交换企业所得税政策的公告》(财政部 税务总局 国家发展改革委 工业和信息化部公告2026年第23号)明确,集成电路企业、工业母机企业在2026年1月1日至2028年12月31日期间发生非货币性资产交换,按规定确认的非货币性资产交换所得,可在不超过5年期限内分期均匀计入相应年度的应纳税所得额,按现行政策规定计算缴纳企业所得税;企业进行非货币性资产交换所发生的损失,不得分期确认。

要点一:适用主体与期限。适用主体限于集成电路企业、工业母机企业,执行期限为2026年1月1日至2028年12月31日。公告明确,与集成电路企业、工业母机企业发生非货币性资产交换的企业,应按现行政策规定确认非货币性资产交换所得并依法纳税;如交易双方均为集成电路企业、工业母机企业,双方均可享受分期纳税政策。

要点二:所得的计算。发生非货币性资产交换的企业双方,应以非货币性资产交换中对应的换入非货币性资产的公允价值,扣除对应的换出非货币性资产的计税基础及相关税费后的余额,计算确认非货币性资产交换所得。取得资产的计税基础,以该资产的公允价值和支付的相关税费确定。

要点三:混合交易的拆分处理。一项交易同时涉及非货币性资产和货币性资产的,以非货币性资产换入非货币性资产的部分,相应确认的所得可按公告规定适用分期纳税政策;以非货币性资产换入货币性资产的部分,属于取得货币形式对价的交易,应按现行规定确认相应的所得或损失,不得享受分期纳税政策;如交易双方均涉及货币性资产,则以换入货币性资产为货币性资产的差额部分处理。

要点四:停止执行的情形。集成电路企业、工业母机企业发生非货币性资产交换后5年内转让所取得资产的,应停止执行分期纳税政策,并就分期纳税期内尚未确认的非货币性资产交换所得,在转让该资产当年的企业所得税年度汇算清缴时一次性计算缴纳企业所得税。这意味着企业在享受分期政策的同时,需对换入资产建立台账,跟踪后续处置情况。

实务提示:非货币性资产交换的「所得」与「损失」处理不对称——所得可分期,损失不得分期,企业在方案设计时应据此测算税负。同时应注意,公告所称非货币性资产是指现金、存款、应收账款、应收票据以及准备持有至到期的债券投资等货币性资产以外的资产;所称非货币性资产交换,是指企业以非货币性资产交换非货币性资产。企业应留存交易合同、评估报告、权属变更凭证等资料,并在申报时按规定填报分期确认所得的情况。




