家企风险隔离【六】|家族企业解散子公司,如何避免家族成员承担责任?
很多家族企业集团设立众多子公司,并由家族成员担任各个子公司的董事,即便是未来子公司欠债或是需要解散清算,家族企业集团也只是在出资范围内承担责任,无论如何也危及不到家族成员个人身上。但在公司经营权和所有权相分离的大趋势影响下,国家政策也会发生一些变化,尤其是公司法修订草案确立了有限公司董事为清算义务人的情况下,家族成员的清算责任风险需要进一步关注。公司是由股东出资设立的法人组织,公司对外从事的经营活动,股东仅承担有限责任,但这一制度并不绝对,尤其是对“家”与“企”紧密结合的家族企业而言,很多时候作为股东或董事的家族成员,在公司对外欠债或是解散清算时,往往需要尽到股东、董事的一些法定义务,否则可能需要对外承担赔偿责任。实践中,发展较为成熟的家族企业,为了解决家族成员的发展、对家业的传承或是家族企业多个业务线的发展问题,倾向于成立众多子公司,这些子公司或是统一由家族企业出资,或者家族成员出资,由家族成员担任董事,经营不同的业务。
事实上,由于我国公司法实行注册资本认缴制,家族企业子公司的设立较为容易,但这些子公司的股东和董事要想退出公司,尤其是通过解散公司退出的话则并没那么容易。按照我国现行法律规定,凡是公司要解散的,必须要进行清算,相当于要把一家公司注销,就得先把这个公司的相关的债权债务都清理一下,但是这个清理过程并不那么容易,有以下几个重要方面:程序多:公司出现解散事由后,应当首先由清算义务人及时成立清算组,由清算组通知或公告债权人、编制资产负债表及财产清单、制定、实施清算方案,并报股东会确认,最终形成清算报告,程序较为繁琐。周期长:鉴于公司解散清算的步骤较多,法律上并没有严格限定整个清算周期多长时间,仅规定了出现解散事由后15日内要成立清算组,并于成立之日起10日内公示清算组信息、60日内通知公告债权人等,通常整个清算周期长达好几个月,甚至超过一年。影响广:公司设立阶段基本都是创始股东自行商议,家族企业则是由核心决策层进行决定,但在公司解散清算环节,则会涉及到通知债权人的事项、必要的时候要报法院确认的事项,以及需要行政机关审批的事项等,影响范围较广。既然清算工作是公司解散必须的环节,那么清算工作如何启动呢?为了敦促公司尽早成立清算组启动清算工作,我国公司法特别规定了“清算义务人”的角色。也就是说,当公司需要解散清算时,清算义务人有义务及时成立清算组。那么到底谁应当成为清算义务人呢?现行法律规定有限责任公司的股东以及股份有限公司的董事和控股股东是清算义务人,即:有限责任公司的股东、股份有限公司的董事和控股股东未在法定期限内成立清算组开始清算,导致公司财产贬值、流失、毁损或者灭失,债权人主张其在造成损失范围内对公司债务承担赔偿责任的,人民法院应依法予以支持。根据上述法律规定,当一家作为有限公司的家族企业需要解散清算时,由这家家族企业的股东(通常为家族企业集团)来成立清算组开展清算工作即可,但国家法律也是会变化的,随着一系列公司法修订草案的颁布,我们已经基本可以确定,未来有限公司的清算义务人将会从股东变为董事,即:公司因本法第二百二十九条第一款第一项、第二项、第四项、第五项规定而解散的,应当清算。董事为公司清算义务人,应当在解散事由出现之日起十五日内组成清算组进行清算。
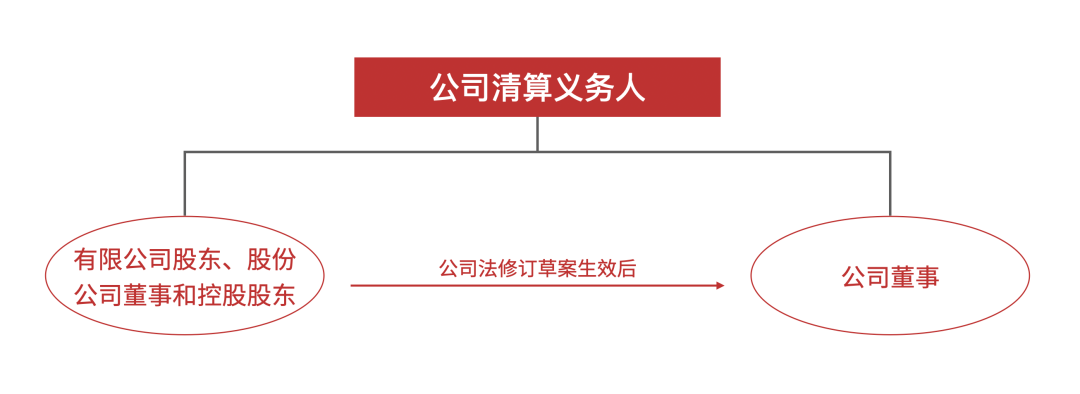
上述条文除了将清算义务人由股东调整为董事之外,还将“成立”一词调整为“组成”,也即,未来组成清算组的人员,通常意义上也应当为公司董事。虽然正式的公司法修正版尚未公布,但作为小公司董事的家族成员,应当引起重视。既然未来有可能由董事负有及时成立清算组组织清算的义务,那么有义务就会有未履行义务而应当承担的后果,也就是我们所说的法律责任。按照我国相关法律规定,如果清算义务人没有履行这个义务,可能会产生不同程度的后果,那么法律也将会根据后果的严重性要求清算义务人承担不同的责任:若清算义务人未能履行清算义务,导致公司财产(比如房产、存货等)贬值、流失、毁损或者灭失,进而导致债权人权益受损,也就是债权人的债权在流失的范围内无法受偿的,这一部分无法受偿的范围就形成了债权人的损失,清算义务人应当承担。若清算义务人未能履行清算义务,导致公司主要财产、账册、重要文件等灭失,进而导致公司无法清算,最终使得债权人权益受损。此处的“主要财产、账册、重要文件等灭失”,有可能导致公司彻底不能清算,也就意味着债权人的全部债权都有可能得不到清偿,这时候清算义务人则应当和公司承担连带清偿责任。
上述两种担责方式轻重不同,但都源于“未及时成立清算组”这个根源性的违法行为,仅是这个违法行为造成了不同的后果,清算义务人则承担不同程度的赔偿责任。慎选董事成员:鉴于未来修正版的公司法可能会将董事作为清算义务人,而清算义务人未及时履行清算义务可能会承担赔偿责任,因此建议慎选子公司的董事会成员,由更具备公司经营管理能力的家族成员担任董事。及时成立清算组:一旦公司出现解散的事由,公司董事则应当快速成立清算组,确保个人免责。形成体系化的子公司解散方案:对于家族化的企业而言,在内部成立子公司、解散子公司较为频繁,因此建议在公司内部形成一套体系化的子公司解散方案,一旦出现了需要解散子公司的情形,则按照方案开展工作即可。建立健全公司财务制度:公司财务资料如账册、凭证等是公司解散清算的必备资料,若未来因财务资料灭失等原因导致无法清算的,公司董事也可能面临风险,因此公司也应建立健全财务制度。家族企业经营的风险管理,不光是关注公司本身的风险,更应当关注如何控制家族成员的风险,尤其是对于家族成员在公司担任董监高的情形。事实上,公司法也对公司董监高提出了更多勤勉尽责的要求,尤其是公司日常运营环节和公司清算环节,如何避免家族成员为公司债务承担责任,也应当成为家族企业管理需要持续关注的话题。
内容引用来自网络,如有侵权,请联系我们删除!请联系微信:zdcs2009
 收藏
 1565
 我要补充
 0

