 收藏
 3534
编者按:近期,福建某灵活用工平台因虚开发票16亿元被税务机关查处,案件已移送司法机关。多家受票企业因取得该平台虚开的发票被认定为偷税,面临补税、滞纳金及罚款的行政处罚。本文结合灵活用工行业常见业务模式,分析涉税风险高发环节,为企业提供申辩思路与合规建议。
一、近期动态:某灵工平台虚开被移送公安,多家受票方被处罚
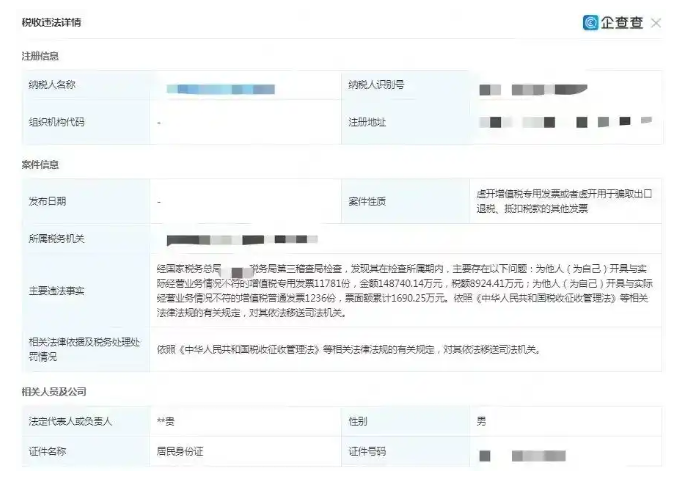
近期,税务机关曝光一起灵活用工平台虚开案件。经查,福建某灵活用工平台在经营期间为他人(为自己)开具与实际经营业务情况不符的专票11781份,金额14.8亿元,税额8924.41万元;为他人(为自己)开具与实际经营业务情况不符的普票1236份,金额1690.25万元。因情节严重,该案已被移送公安机关处理,多家受票企业也受到税务处罚,以下为三个典型案例:
案例一:通过平台取得外包服务发票被定性偷税
2023年4月,某广告公司向外包服务人员及其团队购入设计服务,因该外包团队无法开具发票,该公司与灵活用工平台签订协议,由平台提供代付款、开具发票等服务,被税务机关定性偷税并处以不缴、少缴税款60%的罚款合计6.30万元。
案例二:通过平台支付部分员工的工资等费用被定性偷税
2023年6月-2024年4月,某科技公司通过灵活用品平台支付部分员工的工资等费用,以支付服务费的方式取得该平台开具的21份专票,价税合计318万元,被税务机关定性为偷税并处不缴、少缴税款50%的罚款合计9.47万元,其应扣未扣个人所得税(工资、薪金所得)的行为被处罚款合计3170.14元。
案例三:通过平台取得虚假推广费发票被定性偷税
2025年2月,某科技公司取得灵活用工平台开具的专票16份,金额887万元,税额53万元,被证实为虚开发票。经查,因销售需要,某科技公司员工秦某生寻找业务推广公司进行产品推广并凭发票、结算单进行费用报销,该公司知晓并非所有推广均由灵活用工平台进行,但并未对推广渠道及对应公司进行核实,仅就员工提供的结算单,根据单位支付制度向开票方支付了推广费,因该员工已离职无法进行核实及补开发票,该公司被税务机关定性为偷税并处罚款合计86.88万元。
二、灵活用工行业受票方企业应当关注四大涉税风险高发点
实践中,一旦灵活用工平台被认定为虚开发票,下游受票企业往往会被牵连,可能面临增值税进项税额无法抵扣、对应成本费用无法在企业所得税前扣除的风险,甚至被税务机关定性为接受虚开发票、构成偷税,承担相应的行政责任。若情节严重、达到刑事立案标准,受票企业还可能因涉嫌虚开犯罪被移送公安机关处理。这些涉税风险通常集中于以下几类业务模式:
一是事后补开模式:自由职业者已直接向用工单位提供了劳务或服务,用工单位为获取发票,事后通过灵活用工平台代为开具发票,此种补开行为往往难以被税务机关认可;
二是形式走账模式:自由职业者在提供服务前虽已约定通过灵工平台结算,但用工单位因缺乏相应服务资质和能力,且未与自由职业者或平台签订清晰的挂靠、转包等协议,导致被认定为自由职业者直接向用工单位提供劳务,而非平台提供服务;
三是代发薪酬模式:通过平台向本企业员工、高管发放工资、奖金或分红,实质是利用平台拆分收入、逃避个人所得税代扣代缴义务。
若企业存在上述业务模式,且出现以下异常情况,更容易引发税务机关重点监管:
(一)发票开具明显异常
如发票内容与实际业务严重不符,如基础劳务开具为“技术服务费”;开票时间与用工周期明显不匹配;或用工人员信息异常集中(如高龄、偏远地区人员占比过高、身份证号段连续等),此类行为易触发税务预警。
(二)务工人员由受票企业自行寻找或与员工信息大量重合
若企业自行招募和管理人员,仅通过平台进行资金结算和开票,而平台未实际提供用工匹配服务,则易被认定为“形式走票、实质自雇”。另一种常见风险是企业将正式员工伪装为第三方劳务人员,导致个税、社保数据与实际情况矛盾,引发交易真实性怀疑。
(三)资金回流痕迹明显
若存在“先垫资结算、后平台回流”的资金操作模式,即便存在真实用工场景,仍可能因表面的资金回流触发虚开风险。具体表现为:受票企业直接向先行务工人员垫付劳务报酬,为满足票据合规要求,后续将资金转入灵活用工平台对公账户并扣除开票服务费,最终形成表面的资金回流。
(四)务工人员提供高风险业务
以咨询费、推广费等名义开展的劳务合作,因服务成果难以量化,常成为虚开高发区。尤其是大额咨询类发票,若缺乏咨询记录、成果交付证明、效果数据等证据链支撑,极易被税务机关认定为虚假交易。
三、灵活用工平台被定性虚开,受票方企业可采取的五大申辩策略
(一)申请核实异常凭证
实践中,灵活用工平台走逃失联、被认定为非正常户或虚开发票的情况时有发生,受票企业取得的发票往往被列为异常增值税扣税凭证(以下简称“异常凭证”),导致企业面临进项税额转出和补缴税款的风险。受票企业若对税务机关认定的异常凭证存有异议的,应自收到《税务事项通知书》之日起20个工作日内,向主管税务机关提出核查申请,并附业务合同、银行转账凭证等相关材料。税务机关应在收到申请后90日内完成核实,若无疑问且符合增值税进项抵扣规定,将出具通知允许纳税人继续抵扣。值得一提的是,纳税信用等级为A的企业可在收到异常凭证通知后10日内提出核实申请,且暂不需作进项税额转出处理。这一机制是企业挽回损失的关键渠道,务必把握时效、及时提交材料,避免丧失救济机会。
(二)争取《已证实虚开通知单》撤回
在跨地区协查案件中,上游税务机关发出的《已证实虚开通知单》往往是下游受票企业被稽查的导火索。尽管有企业尝试通过行政诉讼途径质疑该通知单,但其可诉性存在较大争议。该类文书本质上属于税务机关内部的协查线索,并不直接设定纳税人权利与义务,故法院通常不予受理。更可行的做法是,企业向主管税务机关进行陈述和申辩,举证说明交易真实、发票内容与实际一致,力争推动上游税务机关撤回该通知,如江苏甲公司所属税务局向乙公司主管税务机关发出《已证实虚开通知单》,由于甲公司走逃失联,乙公司无法联系甲公司核实有关情况,因此乙公司向主管税务机关提出异议,主张甲公司向其开具的增值税专用发票并非虚开。经调查核实后,乙公司主管税务机关向甲公司所属税务局发送《税收违法案件协查回复函》及《税务稽查案件协查报告》,认定甲公司与乙公司之间存在真实货物交易,随后甲公司所属税务局将发出的《已证实虚开通知单》予以撤回。
(三)争取善意取得虚开发票的定性
除了积极向税务机关争取认定其取得的发票不构成虚开发票之外,企业如果符合(1)购货方与销售方存在真实的交易;(2)销售方使用的是其所在省的专用发票;(3)专用发票注明的销售方名称、印章、货物数量、金额及税额等全部内容与实际相符;(4)没有证据表明购货方知道销售方提供的专用发票是以非法手段获得的,可以积极争取定性为善意取得虚开发票,同时向税务机关提交无法换开、补开的相关说明,以争取避免调增企业所得税的不利后果。
(四)“非善非恶”定性:补缴增值税及滞纳金
如企业难以全面举证业务真实性,而税务机关亦无法认定其存在主观恶意,则可能落入“非善非恶”的中间状态。根据《国家税务总局关于纳税人虚开增值税专用发票征补税款问题的公告》(国家税务总局公告2012年第33号),即便受票企业与开票方存在真实交易,若发票本身被认定为虚开,企业仍需承担增值税进项转出及滞纳金的法律后果,但企业所得税成本仍可凭真实支出凭证予以税前扣除。
(五)行政阶段及时介入避免税务风险升级
若受票企业被定性虚开,则应当在行政阶段及时介入,避免行政风险升级为刑事风险。我们认为,开票方与受票方的法律责任需根据各自交易实质独立判定,二者是否构成刑事犯罪或行政违法行为不存在必然关联,还应当考量受票企业主观是否存在骗抵税款的故意、客观上是否造成了税款损失。
四、小结
灵活用工模式在降低用工成本、提升组织灵活性等方面具有优势,但其涉税风险不容忽视。企业应注重以下方面:强化业务真实性管理,保留用工合同、考勤记录、成果交付、资金流水等全套证据链;审慎选择合作平台,关注其资质、风控能力和涉税合规情况;建立内部发票审核机制,杜绝发票内容与业务实质不符;一旦面临稽查,应积极与税务机关沟通,提交如用工协议、服务交付凭证、资金支付记录等主张业务真实发生,争取良好定性,避免承担较大的经济损失。
 我要补充
 0

推荐阅读

智能推荐
- 1 从3起「开票经济」案件看虚开发票的新形态与合规底线
- 2 小规模纳税人季度销售额超过30万元,能在10月征期少申报一部分收入吗?
- 3 集成电路企业、工业母机企业非货币性资产交换所得可5年分期确认——新政要点解析
- 4 涉税中介不容异化为偷逃税的推手:委托关系不能转移法定纳税义务
- 5 农产品与农机增值税:批发零售免税的四个边界,出口业务别混淆申报
- 6 依托国企合同「背书」骗取数电发票额度,累计对外开票近88亿元
- 7 违规代开发票43.4亿元并获取财政奖补2407.51万元,南昌「开票经济」案被立案查处
- 8 虚开增值税专用发票2739.97万元并骗享财政补贴1000万元,主犯获刑14年4个月
- 9 借用120人身份虚开农产品收购发票并勾结「地下钱庄」虚假结汇,实际控制人获刑13年
- 10 假报出口骗取出口退税715万余元,主犯获刑11年并处罚金550万元