 收藏
 1689
2024年3月,两高发布的《关于办理危害税收征管刑事案件适用法律若干问题的解释》(法释[2024]4号)第十条将“为虚增业绩、融资、贷款等不以骗抵税款为目的,没有因抵扣造成税款被骗损失的”作为虚开增值税专用发票罪的法定出罪情形,但并未明确虚开增值税专用发票罪属于“目的犯”。实务中,虽然主张没有骗抵税款为目的直接实现出罪的难度还很大,但却是适用最新两高司法解释法定出罪情形的前提条件,司法机关对于主观骗抵目的的不同裁量认定,对于案件的定性和走向意义重大。
一、“骗抵税款目的”的法理解析
增值税作为流转税,其抵扣链条的完整性是保障税收安全的核心机制,虚开增值税专用发票的社会危害性本质上体现为对抵扣功能的滥用,导致可能造成的国家增值税税款被骗损失风险。“骗抵”有别于“骗取”之表述,一字之差, 表明行为人开票目的是意图利用增值税的抵扣功能来骗取税款。
另外,骗抵税款目的与逃税罪认定中的虚抵税款相区别。逃税罪作为义务犯,虚抵税款指行为人主观仅为逃避自身法定纳税义务,不具有非法占有他人或国家财产目的,此类行为本质是消极不作为,属行政违法层面的义务违反。最高院法官也指出,在应纳税义务范围内的“虚抵”行为,由于主观上仅具有逃避缴纳税款的故意,故应评价为逃税行为,而作为其预备阶段的虚开增值税专用发票行为,也仅服务于逃税目的,并无骗抵税款目的,故不成立虚开增值税专用发票罪。虚开增值税专用发票罪系属诈骗罪的特殊类型,骗抵税款要求行为人在逃避或根本不存在应纳税义务时,以非法占有国家公共财产的目的,通过虚构交易、虚开发票等手段,针对非自身应纳税额的国家税款实施积极侵害,主观恶性与法益侵害性更重,故刑罚配置更高于逃税罪,与诈骗罪相对应。
二、“骗抵税款目的”认定规则
(一)坚持认识因素与意志因素相结合
认识因素即对行为性质与法益侵害的明确认知。从增值税原理看,需审查行为人对虚开行为及危害结果的认知状态,结合客户是否告知使用目的和用途、合同货物资金痕迹、行为人是否具备辨别能力等综合判断(结合其从业经历、专业背景等)。
意志因素即体现为行为人对骗抵税款结果的主观态度,核心是积极追求或放任国家税款流失。积极追求表现为主动策划虚开抵扣(如主导虚构交易、循环转账制造资金流、控制发票开具与抵扣、通过系列行为直接指向“骗抵国家税款” 的结果等);放任心态体现为对下游抵扣风险的漠视,如行为人明知下游可能用于虚开发票抵扣,仍为获取开票费大量虚开等。
骗抵税款目的的认定需坚持认识与意志因素的结合,协同客观事实推定印证主观心态。认识层面,通过交易真实性(如有无货物流、资金流闭环)、发票开具规范性(如发票品目与经营范围是否匹配)等判断行为人是否知晓行为违法性。意志层面,通过获利模式(如是否比例收取高额开票费)、止损行为(如是否主动补缴税款)认定其对结果的态度。这种主观骗抵税款故意与逃税罪的消极逃避义务截然不同,逃税是对已发生纳税义务的规避,而虚开犯罪是主动创设“抵扣权”诈害国家财产。司法实践中,若行为人被“欺诈”、采取“闭环抵扣”“即时补缴”等措施避免税款损失,可反证其主观无希望或放任骗抵税款的犯罪故意。
反证规则为行为人提供了抗辩空间,允许其提供相反证据推翻主观骗抵税款故意的推定。根据司法实践经验,有效的反证需满足两个条件:一是证据的客观性,如提供真实的交易记录等;二是逻辑的自洽性,即证据能够形成完整的链条证明行为具有正当性或损失超出其预料等。在相关挂靠经营案件中,行为人提供了政策依据和上级指示文件、书面挂靠协议等,证明其虚开是因不具备开票资格而实施的代开行为,主观缺乏骗抵故意。
(二)实务认定规则探析
司法实践中,对主观故意的认定往往存在两种偏向:一种是结果导向认定,即只要行为人实施了虚开行为,并且客观上造成了国家增值税税款的损失,即可推定其具有骗抵税款的主观故意。另一种是行为外观认定,即从其异常行为如无真实交易、资金回流、支付开票费等推断主观故意。这两种认定路径都忽略了对其主观心理状态的具体查证,可能忽视刑法上主观故意判断的严谨性。司法裁判中,应联系生活常理和交易习惯,结合结果导向的实质危害判断与行为外观的形式特征分析,构建起认定主观故意的完整证据体系,实现对虚开增值税专用发票罪的规范认定。
虚开增值税专用发票罪主观方面核心是“以骗抵税款为目的”,需结合客观证据综合推定主观故意。个人主观方面的认定依托多类证据综合判断:一是犯罪嫌疑人的供述与辩解,证实虚开动机、目的及预谋过程;二是举报人、财会人员等证人证言,佐证其为收取开票费或骗抵税款的主观意图;三是伪造的会计凭证、交易合同、物流单据等,印证其对行为违法性的认知;四是资金回流记录,如回流资金账户明细、开票费支付凭证;五是相关人员交流记录(短信、微信等);六是躲避税务检查的行为等。单位犯罪主观方面的认定聚焦犯罪共谋主导表现,包括法定代表人、实际控制人在纳税申报表、财务报表等资料上的签字或同意材料,单位决策层面的会议记录、下级请示与上级指示,以及直接负责的主管人员、其他直接责任人员的供述,形成完整证据链。对于履行职务的普通员工是基于上级明确的指令或公司既有的工作流程,没有决策权,其主观心态是“完成本职工作”,而非“共同骗抵税款”,其基于认知的局限性,可能仅了解自身负责的片段化信息,而不掌握整个交易的全局。
客观推定主观的具体实践中,可按照“初步推定+实质审查-反证阻却”模式分层认定,单位或共同犯罪中,以共谋认定为中心,结合“意思联络+利益分配-实行过限”模式综合评价。
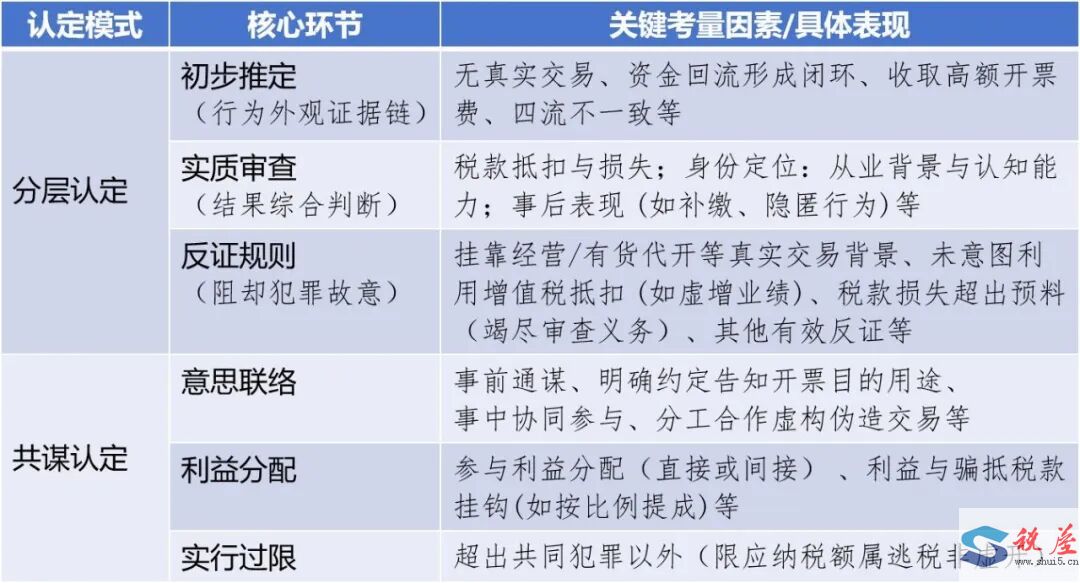
综上,在司法实践中,司法机关通常以交易不真实、存在异常开票费等行为外观证据推断行为人主观骗抵目的,而以造成税款损失的事实结果作为印证骗抵故意的客观基础,综合审查以排除合理怀疑。对于行为人,可通过举证因无资质有货代开、系属正常经营和交易模式、对开环开未造成税款损失,或主张受欺诈隐瞒且已尽合理审查义务等阻却主观犯罪故意的认定,从而实现出罪效果。
 我要补充
 0

推荐阅读

智能推荐
- 1 从3起「开票经济」案件看虚开发票的新形态与合规底线
- 2 小规模纳税人季度销售额超过30万元,能在10月征期少申报一部分收入吗?
- 3 集成电路企业、工业母机企业非货币性资产交换所得可5年分期确认——新政要点解析
- 4 涉税中介不容异化为偷逃税的推手:委托关系不能转移法定纳税义务
- 5 农产品与农机增值税:批发零售免税的四个边界,出口业务别混淆申报
- 6 依托国企合同「背书」骗取数电发票额度,累计对外开票近88亿元
- 7 违规代开发票43.4亿元并获取财政奖补2407.51万元,南昌「开票经济」案被立案查处
- 8 虚开增值税专用发票2739.97万元并骗享财政补贴1000万元,主犯获刑14年4个月
- 9 借用120人身份虚开农产品收购发票并勾结「地下钱庄」虚假结汇,实际控制人获刑13年
- 10 假报出口骗取出口退税715万余元,主犯获刑11年并处罚金550万元