 收藏
 3862
随着公司规模的扩大,很多企业都会面临共享管理层,跨主体产生的人员工资及差旅费用到底能否在各公司进行分摊一直是大家倍感困惑的问题。
一、集团化管理与集团企业的区别
我们需要明确,大家概念中的集团公司一般可能只是管理决策层认为的集团化管理模式,即将多家关联公司或股东存在穿透关系的公司进行统一集中化的整合。这种管理模式通常会共享核心企业的高层管理人员,其中各业务板块的核心层也可能涉及要跨公司主体提供决策和管理支持。
国家市场监管总局已明确企业不需要再办理企业集团核准登记和申请《企业集团登记证》。虽然集团已不需要再办理核准登记,但正真意义上的集团公司,依旧是需要通过向市场监督管理局提供信息后进行“集团母公司的信息公示”,才能正式对外被认为是集团企业,即涉税处理中也才能被认定为是集团企业。
政策依据:国市监企注[2018]139号 国家市场监督管理总局关于做好取消企业集团核准登记等4项行政许可等事项衔接工作的通知
二、人员工资税前扣除问题
企业所得税关于工资薪金税前扣除的标准是准予将其发生额进行全额扣除。注意政策中强调的是工资必须是由本企业任职或受雇的员工所由现金或非现金形式收取的劳动报酬。
政策依据:
中华人民共和国企业所得税法实施条例:
第三十四条 企业发生的合理的工资薪金支出,准予扣除。
前款所称工资薪金,是指企业每一纳税年度支付给在本企业任职或者受雇的员工的所有现金形式或者非现金形式的劳动报酬,包括基本工资、奖金、津贴、补贴、年终加薪、加班工资,以及与员工任职或者受雇有关的其他支出。
因此,如果企业向非本企业任职受雇,但任职于集团内(或提供集团化管理的)其他企业员工发放“酬金”,需要在支付时按照“劳务报酬”为其代扣代缴个人所得税。同时,收款方还需要到居住地或机构所在地的税务机关代开增值税发票,支付方企业才可在企业所得税税前扣除。
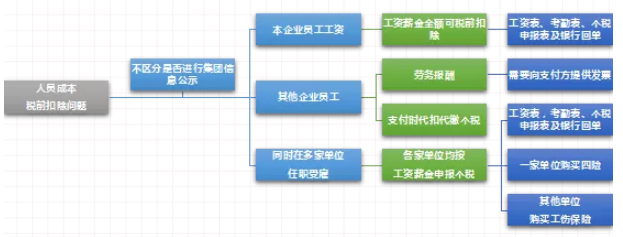
涉及集团内用工及社保问题,需要注意:
如果人员需要长期跨公司提供服务,特别是长期借调甚至需要派驻到另一家公司驻扎,建议直接变更劳动关系,由借调公司重新签订劳动合同;
人员工资发放与社保缴纳的单位需要保持一致,如果不一致需要确保有人事借调函等任职受雇资料,并且不建议长期这样操作。
当然,还有一种方式是接受服务的企业可以统一将服务费支付给该人员任职受雇的公司,收款公司就收款金额开具发票再向提供服务的员工以工资薪金的形式发放。
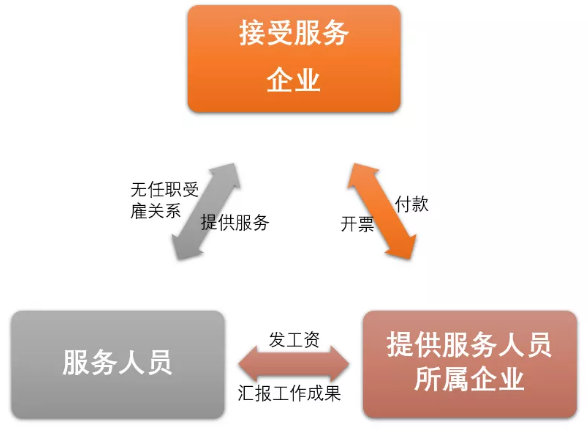
三、差旅费报销问题
集团化管理过程中共享管理服务,尤其是涉及跨区域管理,势必会产生人员差旅费。
例如:
某集团企业高管张总,其与集团核心企业A签订了劳动合同,但是因工作需要每月都需要到省外各集团成员公司考察和开展工作指导,成员公司行政人员为其计划出行形成并为其预定出差期间的机票和酒店住宿。
1.增值税口径
在这个例子中如果由成员公司为其支付差旅费,取得的航空运输电子客票行程单和酒店住宿发票均不可抵扣进项税额。但如果是由其受雇A企业负担其差旅费用,则可以将其为开展管理服务过程中发生的差旅费用正常抵扣进项税额。
《深化增值税改革即问即答之二》中明确答复:“增值税一般纳税人购进国内旅客运输服务,其进项税额允许从销项税额中抵扣。这里指的是与本单位建立了合法用工关系的雇员,所发生的国内旅客运输费用允许抵扣其进项税额。纳税人如果为非雇员支付的旅客运输费用,不能纳入抵扣范围。”
政策依据:
财政部 税务总局 海关总署公告2019年第39号 财政部 税务总局 海关总署关于深化增值税改革有关政策的公告:
六、纳税人购进国内旅客运输服务,其进项税额允许从销项税额中抵扣。
(一)纳税人未取得增值税专用发票的,暂按照以下规定确定进项税额:
1.取得增值税电子普通发票的,为发票上注明的税额;
2.取得注明旅客身份信息的航空运输电子客票行程单的,为按照下列公式计算进项税额:
航空旅客运输进项税额=(票价+燃油附加费)÷(1+9%)×9%
3.取得注明旅客身份信息的铁路车票的,为按照下列公式计算的进项税额:
铁路旅客运输进项税额=票面金额÷(1+9%)×9%
4.取得注明旅客身份信息的公路、水路等其他客票的,按照下列公式计算进项税额:
公路、水路等其他旅客运输进项税额=票面金额÷(1+3%)×3%
2.企业所得税口径
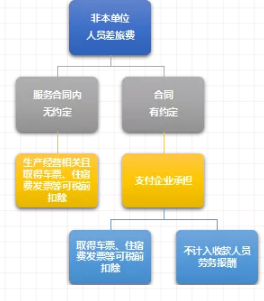
关于非本单位人员发生的差旅费支出,因没有政策原文可以作为参考,实务中的处理一般依照企业所得税法真实、相关、合理的要求,基本处理原则如下:
 我要补充
 0

推荐阅读

智能推荐
- 1 税收是法定经营成本:亏损企业是否还需要缴税?
- 2 落实增值税法合规典型案例之五:银川中铁水务优化票据管理体系,水费与污水处理费分开开票
- 3 落实增值税法合规典型案例之四:青海一家亲超市购销两端上线「交易即开票」,未开票收入占比降至11.8%
- 4 落实增值税法合规典型案例之三:中国移动海南公司应对电信服务税目税率调整的全链条闭环
- 5 落实增值税法合规典型案例之二:福建榕强建设构建「甲供工程实质性认定」机制
- 6 山东莱州百通财务管理注册9家空壳企业拆分收入帮助代理企业偷税,追缴税费罚款合计70.51万元
- 7 杭州众税标体心科技协助代理企业违规列支并违规享受加计扣除,被罚45.23万元并没收违法所得32.8万元
- 8 福建宁德天穗粮油无实际经营虚开稻谷、玉米增值税专用发票289份被认定虚开
- 9 上海税务依法查处同腾生物虚报研发费用加计扣除偷税案,追缴滞纳金罚款共计376万元
- 10 一条举报线索牵出「发票工厂」:三年非法出售增值税专用发票票面金额74亿余元