自2014年3月起注册资本认缴登记制实施以来,对被投资企业股东来说,资金压力明显减小,在工商登记阶段,被投资企业无需再提供验资报告,放宽了注册资本登记的约束条件,给予了股东充分的资金空间。但认缴制下,并不等于股东出资义务的免除,相关的法律、税收风险还是普遍存在的。因此,加强企业注册资本的风险管控是不可忽视的。认缴制不等同于“认而不缴”,公司章程中应明确约定股东认缴的出资额、出资期限等;如股东未在章程约定的期限内出资,则在企业经营阶段、注销阶段均存在法律风险,其他已出资股东对外承担连带责任后,有向该未出资股东请求追偿的权利,法律应予以支持。
由于股东注册资本金未到位而产生的对外债务,支付的借款利息,企业所得税前不允许扣除。
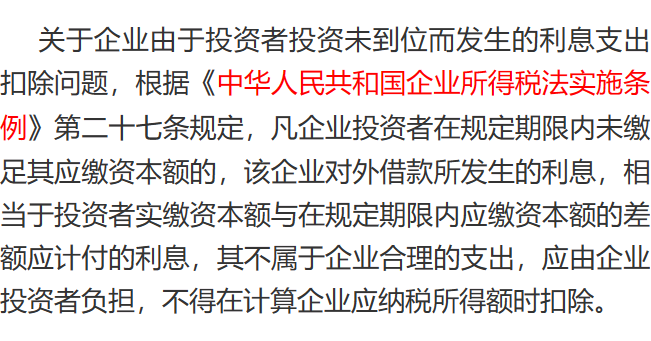
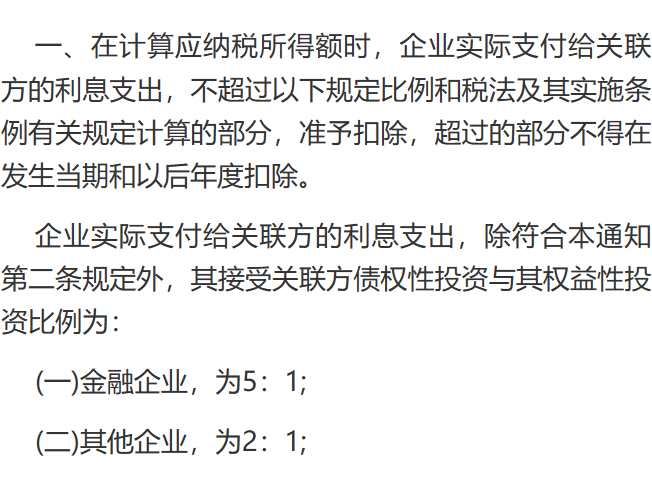
另外,由于资本金未到位,账面的实收资本体现的是实缴部分,企业借款还需要考虑债资比及扣除问题。
《最高人民法院关于适用(公司法)若干问题的规定(三)》第十六条规定:“股东未履行或者未全面履行出资义务或者抽逃出资,公司根据公司章程或者股东会决议对其利润分配请求权、新股优先认购权、剩余财产分配请求权等股权权利作出相应的合理限制,该股东请求认定该限制无效的,人民法院不予支持。”也就是说,股东出资不到位的,不能参与分红,没有剩余财产的分配权。
被投资企业依据收到股东的实缴出资额(假设为货币资金),借记“银行存款”,贷记“实收资本”,未出资部分不予挂账。此时,依据《中华人民共和国印花税法》第五条“印花税的计税依据如下:(三)应税营业账簿的计税依据,为账簿记载的实收资本(股本)、资本公积合计金额;”根据印花税税目税率表,税率为万分之二点五。 实务中,部分财务人员将未实缴到位部分资本金,按照“其他应收款”挂账处理,以股东认缴的注册资本金为计税基础缴纳印花税,显然是将纳税义务发生时间提前了;同时跨年的“其他应收款”科目的存在,也会给股东带来个人所得税的风险。
在税务征管工作中,税务机关会首先确认交易价格的公允性,如果交易价格明显偏低且无正当理由,主要依据净资产核定法对交易价格进行调整,也就是股权转让收入按照每股净资产或股权对应的净资产份额核定征收。但在认缴制下,如果原股东在出资未到位时进行了股权转让,如何确认股权交易价格及原值呢,我们通过如下案例分析一下:案例:A公司2018年1月成立,注册资本1000万元,甲、乙二人是A公司的自然人股东,分别持股40%和60%,公司章程约定,注册资本金应在公司成立五年内全部实缴到位,在约定的实缴期限内,资本金未全部到位的股东,不享有利润分配请求权、新股优先认购权、剩余财产分配请求权等股权权利。但截止2022年底,甲股东并未实缴,乙股东实缴资本金600万元。2022年底,A公司经营情况较好,财务报表显示其账面未分配利润600万元,实收资本600万元,账面净资产1200万元。2023年1月,甲股东将其持有的40%股权,全部转让给自然人股东丙,双方约定股权转让价格为0元,此时甲如何交纳个人所得税?税务机会是否会因转让价格明显偏低且没有正当理由,对甲的转让收入进行核定?
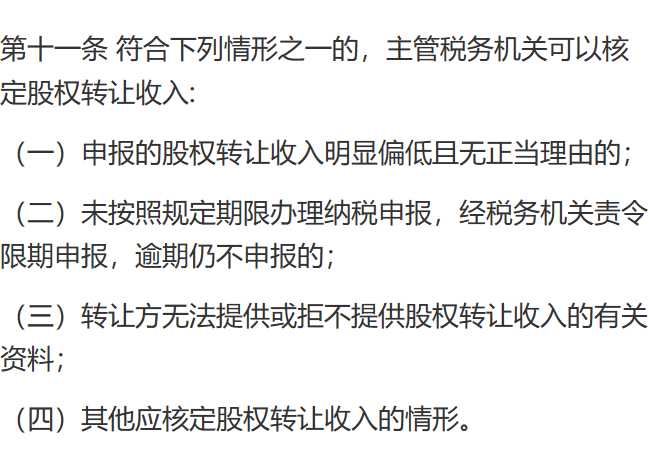
我们可以参考上述个人所得税风险提到的一份文件:《最高人民法院关于适用(公司法)若干问题的规定(三)》相关内容,甲股东由于没有实际出资,无权享有A公司的剩余利润分配请求权,无权取得股东分红,此时的0元转让价格,是有合理理由的,由于甲的股权原值是0元,此时甲不涉及个人所得税。还有一种情况,假设甲股东在规定的出资期限内,实缴200万元,股权转让价格为320万元,此时对应的股权转让净资产是多少,原值又如何确定呢?根据甲的实缴出资比例200/1000=20%,实缴出资股权对应的净资产为:600*20%+200=320万元,股权原值为200万元,只要最终双方约定的交易价格不低于320万元,税务机关便是认可的,此时甲股东应交个人所得税(320-200)*20%=24万元。写到这里,读者朋友们清楚了吗?在认缴制下,股东是否实缴到位,与自身的法律风险、税务风险以及将来的股权转让风险息息相关,认缴制不是对股东义务的免除,在实务工作中,需要对相关风险多加防范。
内容引用来自网络,如有侵权,请联系我们删除!请联系微信:zdcs2009
 收藏
 2437
 我要补充
 0

