与原有税制相比,资源税法明确了哪些事项?
发文时间:2020-09-08
来源: 国家税务总局

收藏
825

答:明确了分级分类确定税率的权限划分方式。对原油、天然气、中重稀土、钨、钼等战略资源实行固定税率,由税法直接确定。其他应税资源实行幅度税率,由税法确定幅度,并授权省级人民政府提出本地区的具体适用税率,报同级人大常委会决定。这种方式既可以保障国家对战略资源的宏观调控需要,又对地方充分授权,有利于调动地方加强管理的积极性,体现了健全地方税体系的改革思路。


明确了以从价计征为主的征税方式。资源税立法巩固了资源税从价计征改革的成果,从法律上确立了从价计征为主、从量计征为辅的资源税征税方式。税法所列164个税目中,有158个税目实行从价计征,其余6个税目可视征管便利度选择实行从价计征或者从量计征,主要是地热、矿泉水、石灰岩、砂石、其他粘土和天然卤水。


明确了按原矿、选矿分别设定税率。资源税从价计征改革期间,每种税目按其主要销售形态原矿或选矿选定一个税率,对于销售其他形态矿产品的纳税人,通过设置折算率、换算比来计算其计税销售额,以平衡原矿、选矿税负。资源税立法在总结改革经验的基础上进一步简化、规范税制,改为按原矿、选矿分别设定税率。这一设计既确保了税负公平,又便利了纳税申报,是资源税制的一次优化。


我要补充

0

推荐阅读
外购+自采应税产品混合销售如何扣减销售额——《资源税法》新内容之一

《资源税法》自2020年9月1日开始施行,伴随新法的施行,资源税将有哪些新政出台值得关注?从本期开始,税喵将与您分享《资源税法》及配套新政的相关内容。本期我们一起分享纳税人外购+自采应税产品混合销售或加工后再销售如何扣减销售额问题,主要涉及财政部 税务总局2020年第34号公告及总局公告2020年第14号两个配套文件。


  《资源税法》第一条规定,在中华人民共和国领域和中华人民共和国管辖的其他海域开发应税资源的单位和个人,为资源税的纳税人,应当依照本法规定缴纳资源税。该条规定明确了资源税仅对开采应税资源的行为征税,该税种具有征税环节单一、不重复征税的特点。在清楚资源税这一特点后,我们很容易理解下面的问题:


  纳税人外购应税产品与自采应税产品混合销售或者混合加工为应税产品销售的,在计算应税产品销售额或者销售数量时,应准予扣减外购应税产品的购进金额或者购进数量。因为只有这样才能做到避免税上加税、重复课税,才能有助于维护税收公平。实操中,如何扣减及会计处理呢?


  01、会计核算要求。


  会计上要准确核算外购应税产品的购进金额或者购进数量,未准确核算的,不允许扣减,这样重复纳税是不可避免的。


  02、扣减凭据要求。


  应当依据外购应税产品的增值税发票、海关进口增值税专用缴款书或者其他合法有效凭据作为扣减外购应税产品购进金额或者购进数量的依据。


  温馨提醒:


  上述扣减凭据包括海关进口增值税专用缴款书,意味进口应税产品与自采应税产品混合销售也允许扣减。此项扣减充分体现了资源税的特点,即只对境内开采应税资源的单位和个人征税,不属于境内开采的应税资源不征税。


  03、具体扣减方法。


  分为两种情况:


  一是直接扣减。外购(原矿、选矿)+自采(原矿、选矿),混合后一并销售的,计算应税产品销售额或者销售数量时,直接扣减外购原矿或者外购选矿产品的购进金额或者购进数量。


  二是计算扣减。外购原矿+自采原矿,加工为选矿产品再销售的,计算应税产品销售额或者销售数量时,按照下列方法进行扣减:


  准予扣减的外购应税产品购进金额(数量)=外购原矿购进金额(数量)×(本地区原矿适用税率÷本地区选矿产品适用税率)


  例如,某煤炭企业将外购100万元原煤与自采200万元原煤混合洗选加工为选煤销售,选煤销售额为450万元。当地原煤税率为3%,选煤税率为2%,在计算应税产品销售额时,准予扣减的外购应税产品购进金额=外购原煤购进金额×(本地区原煤适用税率÷本地区选煤适用税率)=100×(3%÷2%)=150(万元)


  税喵提醒:


  一是上述计算出的扣减金额会大于购进金额,政策如此规定主要是考虑在洗选加工过程中,外购应税产品产生了增值或数量消耗,为确保税负公平,在计算应税产品销售额或者销售数量时,设计出按公式计算出金额予以扣减的规定。


  二是无论按哪种方法扣减,当期允许扣减的外购应税产品,均应为用于混合销售部分所涉及的购进金额或数量,未用于混合销售部分不允许扣减,如2020年8月外购100吨原煤,其中20吨与自采原煤80吨混合销售,8月份计算资源税应纳税额时,允许扣减的金额是20吨外购原煤的购进金额,而不是100吨的全部购进金额。即资源税的扣减属于“实际销售扣减”,与消费税的“实耗”扣税相似,不同于增值税的“购进”抵扣。


  04、当期不足扣减的,可结转下期扣减。


  受购销价格及按公式计算扣减等因素影响,当期应税矿产品销售额可能会出现小于当期可扣减销售额,为充分保证不重复征税,现行政策规定当期不足扣减的,可结转下期扣减。


  05、如何申报问题。


  自9月1日起,纳税人应填报修订后的申报表,修订后的申报表分为1张主表、1张附表。实操时,应先填写附表数据项计算资源税计税销售数量、计税销售额和减免税税额,再将结果代入主表,计算应纳税额。主表及附表内容详见总局公告2020年第14号的附件。


  06、扣减购进金额或数量,抵减应纳税款的会计处理。


  资源税属于价内税,计算应纳税额时因扣减购进金额或数量而抵减的税款应冲减主营业务成本。具体会计处理应分如下两步:


  第一步:按全部销售额计提资源税:


  借:税金及附加


  贷:应交税费—应交资源税


  第二步:对抵减税额进行会计处理:


  借:应交税费—应交资源税


  贷:主营业务成本


新资源税法实施后,企业开采并销售钼金属原矿缴纳资源税的变化

《中华人民共和国资源税法》自2020年9月1日起施行,针对钼金属矿产,资源税“征税对象”未列明原矿。那么企业开采并销售钼金属原矿的,在资源税缴纳上有哪些变化呢?本文结合资源税法实施前、后有关政策规定,针对资源税“征税对象”、“税率”和“纳税环节”有关内容,给大家介绍一下,一起来看看吧。

资源税法实施以前——2020年9月1日之前

  一、政策规定

  1、《关于实施稀土、钨、钼资源税从价计征改革的通知》(财税[2015]52号,简称“52号文件”)文件规定:

  第一条,关于计征办法:钼资源税由从量定额计征改为从价定率计征。钼应税产品包括原矿和以自采原矿加工的精矿。纳税人将其开采的原矿加工为精矿销售的,按精矿销售额(不含增值税)和适用税率计算缴纳资源税。纳税人开采并销售原矿的,将原矿销售额(不含增值税)换算为精矿销售额计算缴纳资源税。应纳税额的计算公式为:应纳税额=精矿销售额×适用税率

  第二条,关于适用税率:钼资源税适用税率为11%。

  第四条,关于原矿销售额与精矿销售额的换算:纳税人销售(或者视同销售)其自采原矿的,可采用成本法或市场法将原矿销售额换算为精矿销售额计算缴纳资源税。其中成本法公式为:精矿销售额=原矿销售额+原矿加工为精矿的成本×(1+成本利润率)。市场法公式为:精矿销售额=原矿销售额×换算比;换算比=同类精矿单位价格÷(原矿单位价格×选矿比);选矿比=加工精矿耗用的原矿数量÷精矿数量;原矿销售额不包括从矿区到车站、码头或用户指定运达地点的运输费用。

  2、《财政部 国家税务总局关于资源税改革具体政策问题的通知》(财税[2016]54号,简称“54号文件”)文件规定:

  第六条,其他事项(一)纳税人用已纳资源税的应税产品进一步加工应税产品销售的,不再缴纳资源税。

  二、政策分析

  依据52号文件规定,钼金属资源税“征税对象”包括原矿和以自采原矿加工的精矿。企业开采并销售钼原矿的,需先将原矿销售额(不含增值税)换算成精矿销售额,再按换算后的精矿销售额计算缴纳资源税。

  依据54号文件规定,企业用已纳资源税的钼金属原矿进一步加工应税产品(如精矿)销售的,不再缴纳资源税。

资源税法实施以后——2020年9月1日之后

  一、《资源税法》规定

  第一条,应税资源的具体范围,由本法所附《资源税税目税率表》确定。

  第二条,资源税的税目、税率,依照《税目税率表》执行。

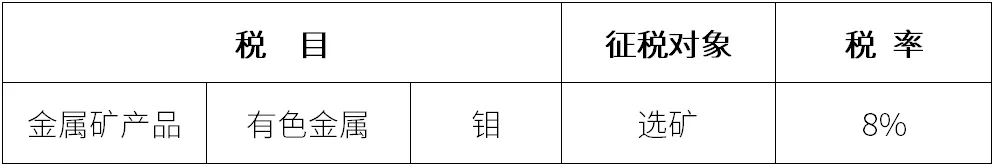
  《资源税税目税率表》中关于钼的征收对象和税率如下:

1.png

  二、政策分析

  从资源税税目税率表上,可以看出钼金属资源税“征税对象”直接由“原矿或精矿”调整为“选矿”,其中“钼”税率由11%降为8%。

  由此可以得出,企业开采并销售钼原矿的,不缴纳资源税。即:资源税不在原矿“销售环节”征收,调整为在选矿“销售环节”征收。

  案例

  某矿山开采企业A公司,主要业务范围是开采钼矿石、加工钼精矿对外销售。某选厂B公司,主要业务范围是浮选、加工钼精矿对外销售。假设2019年和2021年部分数据如下:

  A公司:

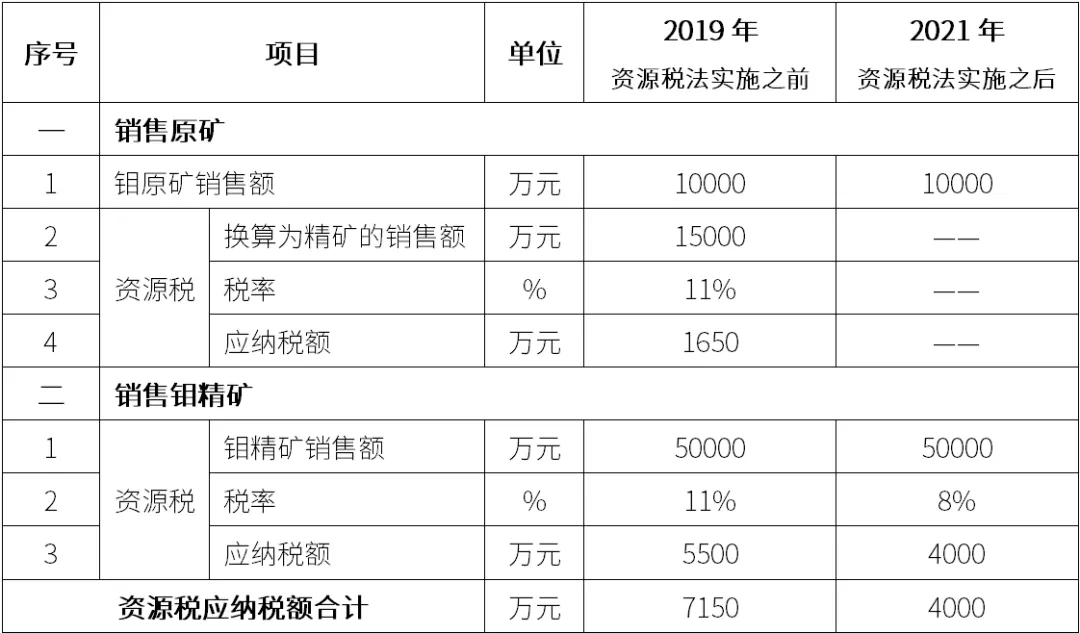
  2019年开采并直接销售给关联方B公司钼原矿,实现销售额1亿元,假设钼矿原矿与精矿的换算比为1.5,钼原矿换算为钼精矿的销售额1.5亿元;自采钼原矿加工钼精矿对外销售,实现销售额为5亿元。

  假设资源税法实施后,2021年与2019年销售数据一致。则2019年、2021年资源税缴纳情况对比如下:

2.png

  B公司:

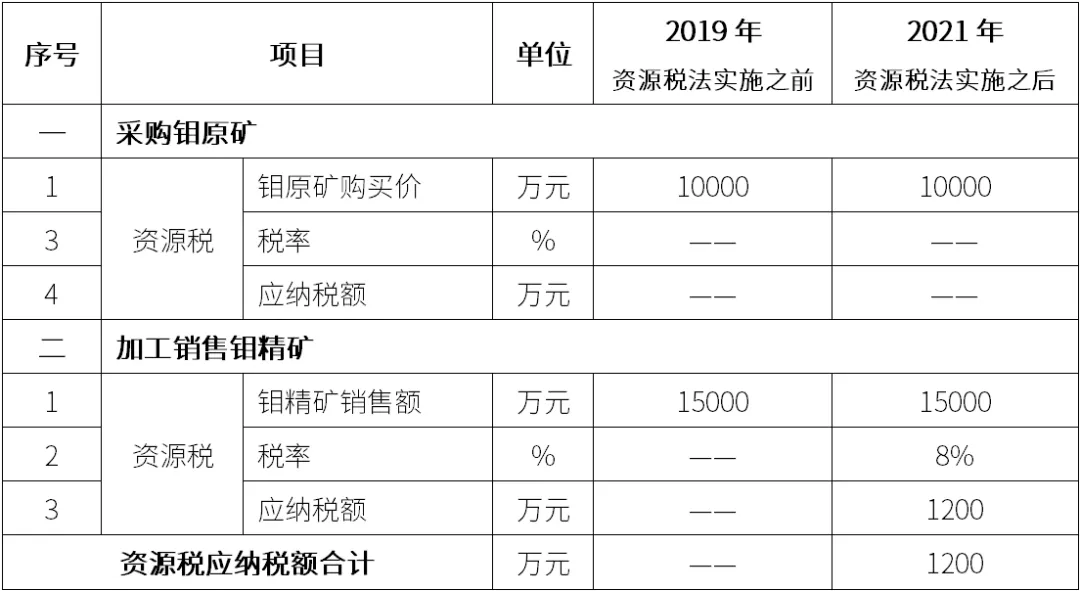
  2019年从A公司采购钼原矿1亿元,加工成钼精矿对外销售实现销售额1.5亿。

  假设资源税法实施后,2021年与2019年销售数据一致。则2019年、2021年资源税缴纳情况对比如下:

3.png

  本例中A公司2021年直接销售的原矿,在新资源税法实施后,不再缴纳资源税,调整为在B公司销售钼精矿时缴纳,且资源税税率降为8%。

结论

  由此案例可看出:在新资源税法实施后,取消了换算比规定,征税对象由“原矿或精矿”调整直接为“选矿”。即:对开采钼金属原矿并直接销售的,资源税不在“原矿销售环节”按换算比计算征收资源税,调整为在“选矿销售环节”征收资源税。