法规津财税政[2023]29号 天津市财政局 国家税务总局天津市税务局关于公布2023年获得非营利组织免税资格单位名单[第三批]的通知

天津市财政局 国家税务总局天津市税务局关于公布2023年获得非营利组织免税资格单位名单[第三批]的通知

津财税政[2023]29号                   2023-7-6

各区财政局,各区税务局,第三、第四税务分局,纳税服务和宣传中心:

  根据《财政部 税务总局关于非营利组织免税资格认定管理有关问题的通知》(财税〔2018〕13号)和《天津市财政局 国家税务总局天津市税务局关于非营利组织免税资格认定管理有关事项的通知》(津财税政〔2019〕1号)的有关规定,经天津市财政局、国家税务总局天津市税务局审核认定,天津市新的社会阶层人士联谊会等18家单位获得非营利组织免税资格。其中,天津市新的社会阶层人士联谊会等12家单位有效期自2022年度起5年内有效,天津市湖南邵阳商会等6家单位有效期自2023年度起5年内有效。

  请获得免税资格的非营利组织按规定向主管税务机关办理免税申报手续。

  附件:2023年获得非营利组织免税资格单位名单(第三批)

天津市财政局 国家税务总局天津市税务局

2023年7月6日

  (此件主动公开)

  附件

2023年获得非营利组织免税资格单位名单(第三批)

  一、免税资格自2022年度起有效的单位

  1.天津市新的社会阶层人士联谊会

  2.天津市江西上饶商会

  3.天津市婚姻家庭事务协会

  4.南开大学天津校友会

  5.天津同呼吸罕见病患者帮扶中心

  6.天津市资产评估协会

  7.天津市环境影响评价协会

  8.天津市焊接行业协会

  9.天津市旅行社诚信建设促进会

  10.天津市盛业公益基金会

  11.天津市柔道协会

  12.天津市青年社会组织发展促进中心

  二、免税资格自2023年度起有效的单位

  1.天津市湖南邵阳商会

  2.天津市聚益公益帮扶服务中心

  3.天津市信用协会

  4.天津市城市规划协会

  5.天津市残疾人福利基金会

  6.天津藏十年公益服务交流中心


查看更多>
收藏
发文时间:2023-7-6
文号:津财税政[2023]29号
时效性:全文有效

法规京财税[2023]997号 北京市财政局 国家税务总局北京市税务局关于公布北京市2022年度第六批和2023年第三批取得非营利组织免税资格单位名单的通知

北京市财政局 国家税务总局北京市税务局关于公布北京市2022年度第六批和2023年第三批取得非营利组织免税资格单位名单的通知

京财税[2023]997号             2023-07-03

各区财政局、国家税务总局北京市各区(地区)税务局:

  根据《财政部 税务总局关于非营利组织免税资格认定管理有关问题的通知》(财税[2018]13号)和《北京市财政局 北京市国家税务局 北京市地方税务局转发财政部 税务总局关于非营利组织免税资格认定管理有关问题的通知》(京财税[2018]851号)的有关规定,经研究,现将北京市2022年度取得非营利组织免税资格的单位名单(第六批)和北京市2023年度取得非营利组织免税资格的单位名单(第三批)予以公布。

  附件:

  1. 北京市2022年度取得非营利组织免税资格的单位名单(第六批)

  2.北京市2023年度取得非营利组织免税资格的单位名单(第三批)

北京市财政局

国家税务总局北京市税务局

2023年7月3日

  (联系人:魏申;联系电话: 55591792, 13581887610)

  附件1:

北京市2022年度取得非营利组织免税资格的单位名单(第六批)

  1.世界中国学研究联合会

  2.中华五千年动画文化工程促进会

  附件2:

北京市2023年度取得非营利组织免税资格的单位名单(第三批)

  1.北京桂馨慈善基金会

  2.北京滴滴公益基金会

  3.北京市阳光健康公益基金会

  4.北京共美民族教育发展基金会

  5.北京星能公益基金会

查看更多>
收藏
发文时间:2023-07-03
文号:京财税[2023]997号
时效性:全文有效

法规湛江市财政局 国家税务总局湛江市税务局公告[2023]1号 湛江市财政局 国家税务总局湛江市税务局关于湛江市本级2022年度—2026年度、2023年度—2027年度取得非营利组织免税资格单位名单的公告

湛江市财政局 国家税务总局湛江市税务局关于湛江市本级2022年度—2026年度、2023年度—2027年度取得非营利组织免税资格单位名单的公告

湛江市财政局 国家税务总局湛江市税务局公告[2023]1号               2023-06-19

  根据《转发财政部 国家税务总局关于非营利组织免税资格认定管理有关问题的通知》(粤财法[2018]8号)的有关规定,经市财政局、市税务局联合审核认定,广东省湛江农垦第二医院等5家单位2022 年度-2026年度取得湛江市本级非营利组织免税资格,湛江市书法家协会等7家单位2023年度- -2027年度取得湛江市本级非营利组织免税资格(详见附件),现予以公布。

湛江市财政局 国家税务总局湛江市税务局

2023年6月19日

  附件:湛江市本级2022年度-2026年度、2023年度-2027年度取得非营利组织免税资格单位名单

  附件

湛江市本级2022年度- -2026 年度、2023年度-2027年度取得非营利组织免税资格单位名单(共12家)

  一、2022年度-2026年度取得湛江市本级非营利组织免税资格单位名单(共5家)

  1.广东省湛江农垦第二医院

  2.湛江市海洋经济创新发展促进会

  3.湛江市公路建设行业协会

  4.湛江市清洁生产与资源综合利用协会

  5.湛江市网球协会

  二、2023年度一2027年度取得湛江市本级非营利组织免税资格单位名单(共7家)

  1.湛江市书法家协会

  2.湛江市冷链物流协会

  3.湛江市融合发展促进会

  4.湛江市物业管理行业协会

  5.湛江市中力爱国志愿者协会

  6.湛江市医学会

  7.湛江市外商投资企业协会

查看更多>
收藏
发文时间:2023-06-19
文号:湛江市财政局 国家税务总局湛江市税务局公告[2023]1号
时效性:全文有效

法规国家税务总局贵州省税务局通告2023年第7号 国家税务总局贵州省税务局关于开展“多彩贵州 扶商助旅促消费” 有奖发票摇奖活动的通告

国家税务总局贵州省税务局关于开展“多彩贵州 扶商助旅促消费” 有奖发票摇奖活动的通告

国家税务总局贵州省税务局通告2023年第7号         2023-07-13

  为维护纳税人合法权益,鼓励消费者索取发票,规范发票开具和使用,根据国家税务总局工作安排,以及助力贵州省2023年“多彩贵州扶商助旅促消费”大行动,国家税务总局贵州省税务局(以下简称“贵州省税务局”)决定,从2023年7月13日起恢复在全省开展“有奖发票摇奖活动。现将有关事宜通告如下:

  一、实施范围:贵州省辖区内的文化、体育和娱乐业,住宿和餐饮业,零售业,旅游业等四大行业纳税人通过增值税发票管理系统开具的,并经过验证的增值税普通发票(折叠票)、增值税电子普通发票和增值税普通发票(卷票)(以下统称“普通发票”)。

  二、参与摇奖流程:消费者取得普通发票后,可通过“贵州税务”微信公众号,点击“享服务”栏目中的“有奖发票”进入,并微信授权,通过扫描发票二维码或录入发票代码和号码等信息参与摇奖,有奖发票系统自动摇奖并当即告知消费者是否中奖。消费者发票中奖奖金采取即开即兑方式,以电子支付方式即时给付中奖者。

  三、开奖方式:贵州省税务局采取即开式(购买方为单位或个人消费者) “一次”摇奖模式,奖项共分为5个等次,分别为一等奖100元、二等奖70元、三等奖50元、四等奖40元、五等奖20元。

  四、参与摇奖时间

  工作日9:00-17:00。

  五、注意事项

  下列普通发票不能参加开奖:

  (一)红字普通发票;

  (二)代开的普通发票;

  (三)票面有“收购”字样的普通发票;

  (四)开奖时已作废的普通发票;

  (五)2023年6月13日及以前开具的普通发票;

  (六)自开票之日起已超过30天(不含本数,下同)的普通发票;

  (七)价税合计正数金额小于50元的普通发票;

  (八)其他被确定为恶意抽奖的普通发票。

  (九)消费者中奖后,请于24小时内点击“立即领奖”,逾期未兑奖视为放弃,弃奖金额自动结转下期。

  六、本通告由贵州省税务局负责解释。

  七、本通告自2023年7月13日起施行,终止日期另行通知。原《国家税务总局贵州省税务局关于开展“多彩贵州·助农惠商”促消费有奖发票摇奖活动的通告》(通告〔2022〕3号)自2023年7月13日起废止。

  特此通告。

国家税务总局贵州省税务局

2023年7月13日

查看更多>
收藏
发文时间:2023-07-13
文号:国家税务总局贵州省税务局通告2023年第7号
时效性:全文有效

法规甘财税[2023]9号 甘肃省财政厅 国家税务总局甘肃省税务局 甘肃省民政厅关于公布获得免税资格的非营利组织名单(第一批)的通知

甘肃省财政厅 国家税务总局甘肃省税务局 甘肃省民政厅关于公布获得免税资格的非营利组织名单(第一批)的通知

甘财税〔2023〕9号            2023-06-02

各市(州)财政局、民政局,兰州新区财政局、民政局,国家税务总局各市(州)税务局,兰州新区税务局,矿区财政局(税务局)、民政局:

  根据《财政部 税务总局关于非营利组织免税资格认定管理有关问题的通知》(财税〔2018〕13号)要求,省财政厅、省税务局、省民政厅审核确认46家非营利组织取得免税资格,现予以公布:

  一、以下34家非营利组织取得2022年1月1日至2026年12月31日免税资格

  甘肃省兰州市城关区文化产业发展基金会

  甘肃省土地估价师协会

  甘肃山丹县艾黎文化保护基金会

  甘肃省细胞生物学学会

  中国敦煌石窟保护研究基金会

  甘肃改琴书法教育奖励基金会

  甘肃新星公益慈善中心

  兰州市退役军人关爱基金会

  甘肃省烹饪协会

  甘肃亚太慈善基金会

  甘肃省老年人体育协会

  甘肃省登山运动协会

  甘肃省连锁经营协会

  甘肃省游泳协会

  甘肃省江苏商会

  甘肃省安全技术防范协会

  甘肃省爱国拥军促进会

  甘肃若水慈善基金会

  甘肃省投资商会

  甘肃省女企业家联合会

  甘肃百益社会工作服务中心

  甘肃省广告协会

  兰州理工大学教育发展基金会

  甘肃江子公益慈善中心

  甘肃省河南商会

  甘肃省玛曲县教热教育扶贫基金会

  甘肃奇正慈善公益基金会

  甘肃省建设科技与建筑节能协会

  甘肃文旅科教创新联盟

  甘肃省睡眠研究会

  甘肃省给水排水协会

  甘肃省制冷与空调行业协会

  甘肃省残疾人福利基金会

  甘肃省社会工作联合会

  二、以下12家非营利组织取得2023年1月1日至2027年12月31日免税资格

  甘肃省退役军人关爱基金会

  甘肃省质量协会

  甘肃兴华青少年助学基金会

  甘肃省青少年发展基金会

  甘肃省机动车鉴定评估行业协会

  甘肃西北师范大学教育发展基金会

  甘肃省康复医学会

  兰州市教育发展基金会

  兰州市城关区教育发展基金会

  甘肃省光彩事业促进会

  甘肃省基础教育学会

  甘肃省扶贫基金会

  请相关地区财政局、税务局、民政局严格按照《财政部 税务总局关于非营利组织免税资格认定管理有关问题的通知》(财税〔2018〕13号)要求加强管理,如发现以上取得免税资格的非营利组织在享受优惠期违反相关政策规定的,应及时提请省财政厅、省税务局、省民政厅对其免税资格进行复核,确有违规的,相应年度不得享受非营利组织免税政策。非营利组织在享受优惠期内存在《财政部 税务总局关于非营利组织免税资格认定管理有关问题的通知》(财税〔2018〕13号)第六条规定情形之一的,应自该情形发生年度起取消其资格。

甘肃省财政厅 国家税务总局甘肃省税务局 甘肃省民政厅

2023年6月2日

查看更多>
收藏
发文时间:2023-06-02
文号:甘财税[2023]9号
时效性:全文有效

法规津财税政[2023]21号 天津市财政局 国家税务总局天津市税务局关于公布2023年获得非营利组织免税资格单位名单(第一批)的通知

天津市财政局 国家税务总局天津市税务局关于公布2023年获得非营利组织免税资格单位名单(第一批)的通知

津财税政〔2023〕21号             2023-05-24

各区财政局,各区税务局,第三、第四税务分局,纳税服务和宣传中心:

  根据《财政部 税务总局关于非营利组织免税资格认定管理有关问题的通知》(财税〔2018〕13号)和《天津市财政局 国家税务总局天津市税务局关于非营利组织免税资格认定管理有关事项的通知》(津财税政〔2019〕1号)的有关规定,经天津市财政局、国家税务总局天津市税务局审核认定,天津市胸科医院医学事业发展基金会等11家单位获得非营利组织免税资格。其中,天津市胸科医院医学事业发展基金会等9家单位有效期自2022年度起5年内有效,天津市企业科技创新促进会等2家单位有效期自2023年度起5年内有效。

  请获得免税资格的非营利组织按规定向主管税务机关办理免税申报手续。

  附件:2023年获得非营利组织免税资格单位名单(第一批)

天津市财政局 国家税务总局天津市税务局

2023年5月24日

  (此件主动公开)

  附件

2023年获得非营利组织免税资格单位名单(第一批)

  一、免税资格自2022年度起有效的单位

  1.天津市胸科医院医学事业发展基金会

  2.天津市冶金商会

  3.天津市红十字基金会

  4.天津市老年基金会

  5.天津市互联网金融协会

  6.天津市教育信息化协会

  7.天津市冬朋助学基金会

  8.天津市分析测试协会

  9.天津市物业管理协会

  二、免税资格自2023年度起有效的单位

  1.天津市企业科技创新促进会

  2.天津市外商投资企业协会

查看更多>
收藏
发文时间:2023-05-24
文号:津财税政[2023]21号
时效性:全文有效

法规冀财税[2023]12号 河北省财政厅 国家税务总局河北省税务局关于公布2022年度第三批和2023年度第一批非营利组织免税资格名单的公告

河北省财政厅 国家税务总局河北省税务局关于公布2022年度第三批和2023年度第一批非营利组织免税资格名单的公告

冀财税[2023]12号              2023-05-26

  根据财政部、国家税务总局《关于非营利组织免税资格认定管理有关问题的通知》(财税[2018]13号)有关规定,经审核,现将2022年度第三批和2023年度第一批获得免税资格的省属非营利组织名单予以公布:

  一、2022年第三批非营利组织免税资格名单

  1.河北省弱电行业协会

  2.河北华耐同心公益基金会

  3.河北省国土空间规划协会

  4.河北省京联慈善基金会

  5.河北省诚信文化促进会

  6.河北省国际华商联合会

  7.河北省绿色农业发展基金会

  8.河北省自然资源评价评估行业协会

  9.河北省青年创业研究会

  10. 河北省证券期货业协会

  11. 河北省信息产业与信息化协会

  12. 河北省保定国家高新区社会救助基金会

  13. 河北省地质学会

  14. 河北燕达医院

  上述非营利组织免税资格名单有效期:2022年1月1日至2026年12月31日。

  二、2023年第一批非营利组织免税资格名单

  1.石家庄市青少年发展基金会

  2.河北省慈善总会

  3.河北工业设计创新中心

  4.河北省新益公益基金会

  5.河北省设备管理协会

  6.河北省利民慈善基金会

  7.河北省合益荣慈善基金会

  8.河北省工程勘察设计咨询协会

  9.河北省中医药文化交流协会

  10. 河北省唐山市路南区社会救助基金会.

  11. 河北省三强公益慈善基金会

  12.河北师范大学教育基金会

  13. 唐山市金盾公安民警救助基金会

  14. 河北省东海爱心助学基金会

  15. 河北省品牌服装流通商会

  16. 河北省畜牧业协会

  17. 沧州市幸福三井慈善基金会

  18. 河北金融与民间资本商会

  19. 河北省机动车驾驶员培训行业协会

  20.河北省陶瓷玻璃行业协会

  21.河北省敬业公益基金会

  22.河北省浙江企业联合会

  23.河北省神威慈善基金会

  上述非营利组织免税资格名单有效期:2023年1月1日至2027年12月31日。

  三、非营利组织减免企业所得税范围

  按照财政部、国家税务总局《关于非营利组织企业所得税免税收入问题的通知》(财税[2009]122号)规定,以上非营利组织的下列收入为免税收入:

  (一)接受其他单位或者个人捐赠的收入;

  (二)除《中华人民共和国企业所得税法》第七条规定的财政拨款以外的其他补助收入,但不包括因政府购买服务取得的收入;

  (三)按照省级以上民政、财政部门规定收取的会费;

  (四)不征税收入和免税收入孳生的银行存款利息收入;

  (五)财政部、国家税务总局规定的其他收入。

  对获得免税资格的非营利组织,符合《中华人民共和国企业所得税法》及其实施条例和有关规定免税条件的收入,免予征收企业所得税;不符合免税条件的收入,按规定计算应缴纳企业所得税。以上政策如有调整,以最新政策为准。

河北省财政厅

国家税务总局河北省税务局

2023年5月26日

查看更多>
收藏
发文时间:2023-05-26
文号:冀财税[2023]12号
时效性:全文有效

法规津财税政[2023]23号 天津市财政局 国家税务总局天津市税务局关于公布2023年获得非营利组织免税资格单位名单[第二批]的通知

天津市财政局 国家税务总局天津市税务局关于公布2023年获得非营利组织免税资格单位名单[第二批]的通知

津财税政[2023]23号             2023-5-26

各区财政局,各区税务局,第三、第四税务分局,纳税服务和宣传中心:

  根据《财政部 税务总局关于非营利组织免税资格认定管理有关问题的通知》(财税〔2018〕13号)和《天津市财政局 国家税务总局天津市税务局关于非营利组织免税资格认定管理有关事项的通知》(津财税政〔2019〕1号)的有关规定,经天津市财政局、国家税务总局天津市税务局审核认定,天津市黄金珠宝行业协会等20家单位获得非营利组织免税资格。其中,天津市黄金珠宝行业协会等12家单位有效期自2022年度起5年内有效,天津市招商引资促进会等8家单位有效期自2023年度起5年内有效。

  请获得免税资格的非营利组织按规定向主管税务机关办理免税申报手续。

  附件:2023年获得非营利组织免税资格单位名单(第二批)

天津市财政局 国家税务总局天津市税务局

2023年5月26日

  (此件主动公开)

  附件

2023年获得非营利组织免税资格单位名单(第二批)

  一、免税资格自2022年度起有效的单位

  1.天津市黄金珠宝行业协会

  2.天津市智能制造装备产业协会

  3.天津市杨兆兰慈善基金会

  4.天津市土地估价协会

  5.天津理工大学教育发展基金会

  6.天津市经济型连锁酒店行业协会

  7.天津市环境保护产业协会

  8.天津市天津中医药大学教育发展基金会

  9.天津市小额贷款公司协会

  10.天津市体能康复协会

  11.天津市信息技术应用创新协会

  12.天津市洁净技术工程商会

  二、免税资格自2023年度起有效的单位

  1.天津市招商引资促进会

  2.天津市合唱协会

  3.天津市尚赫公益基金会

  4.天津市计算机学会

  5.天津市天津科技大学教育发展基金会

  6.天津市金桥慈善基金会

  7.天津市鹤童老年公益基金会

  8.天津市金融投资商会

查看更多>
收藏
发文时间:2023-5-26
文号:津财税政[2023]23号
时效性:全文有效

法规肇庆市财政局 国家税务总局肇庆市税务局公告2023年第1号 肇庆市财政局 国家税务总局肇庆市税务局关于肇庆市市级2022年度获得非营利组织免税资格单位名单的公告

肇庆市财政局 国家税务总局肇庆市税务局关于肇庆市市级2022年度获得非营利组织免税资格单位名单的公告

肇庆市财政局 国家税务总局肇庆市税务局公告2023年第1号          2023-05-10

  根据《财政部 税务总局关于非营利组织免税资格认定管理 有关问题的通知》(财税[2018]13号)《转发财政部 税务总局关于非营利组织免税资格认定管理有关问题的通知》(粤财法[2018]8号)《转发财政部 税务总局关于非营利组织免税资格认定管理有关问题的通知》(肇财监[2018]9号)《肇庆市市级非营利组织免税资格申报指引》的有关规定,经市财政局、市 税务局联合审核认定,现将肇庆市市级2022年度获得非营利组织免税资格单位名单予以公布。

  非营利组织的免税资格均自获得年度起有效期为5年。

  附件:肇庆市市级2022年度获得非营利组织免税资格单位名单(6家)

肇庆市财政局 国家税务总局肇庆市税务局

2023年5月10日

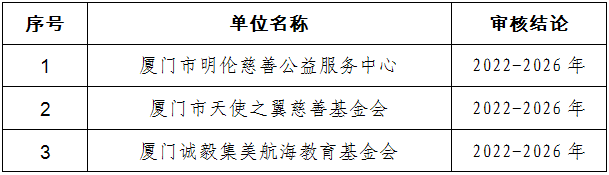
肇庆市市级2022年度获得非营利组织免税资格单位名单(6家)

image.png

查看更多>
收藏
发文时间:2023-05-10
文号:肇庆市财政局 国家税务总局肇庆市税务局公告2023年第1号
时效性:全文有效

法规潮财法[2023]6号 潮州市财政局 国家税务总局潮州市税务局关于公布2023年获得潮州市市级非营利组织免税资格单位名单的通知

潮州市财政局 国家税务总局潮州市税务局关于公布2023年获得潮州市市级非营利组织免税资格单位名单的通知

潮财法[2023]6号              2023-05-11

各县(区)财政局、税务局:

  根据《转发财政部 国家税务总局关于非营利组织免税资格认定管理有关问题的通知》(粤财法[2018]8号)有关规定,经市财政局、市税务局联合审核,现将2023年获得潮州市市级非营利组织免税资格单位名单予以公布。

  非营利组织免税优惠资格的有效期为5年。非营利组织应在免税优惠期满后按规定时间内提出复审申请,不提出复审或复审不合格的,其享受免税优惠的资格到期自动失效。

  附件: 2023 年获得潮州市市级非营利组织免税资格单位名单

潮州市财政局

国家税务总局潮州市税务局

2023年5月11日

  附件:

2023年获得潮州市市级非营利组织免税资格单位名单(共8家)

  一、从2022年度起获得非营利组织免税资格单位名单(6家)

  (一)潮州市中潮智能制造创新中心

  (二)潮州市三环慈善会

  (三)潮州市保险行业协会

  (四)潮州市潮安区教育发展基金会

  (五)潮州市青年企业家联合会

  (六)潮州市地方金融协会

  二、从2023年度起获得非营利组织免税资格单位名单(2家)

  (一)潮州市建园慈善会

  (二)潮州市民生志愿者协会

查看更多>
收藏
发文时间:2023-05-11
文号:潮财法[2023]6号
时效性:全文有效

法规国家税务总局湖北省税务局公告2023年第2号 国家税务总局湖北省税务局关于增值税专用发票最高开票限额有关事项的公告

国家税务总局湖北省税务局关于增值税专用发票最高开票限额有关事项的公告

国家税务总局湖北省税务局公告2023年第2号            2023-04-24

  为规范增值税专用发票最高开票限额事项的办理,保障纳税人合法权益,根据《国家税务总局关于简化增值税发票领用和使用程序有关问题的公告》(2014年第19号)和《国家税务总局关于新办纳税人首次申领增值税发票有关事项的公告》(2018年第29号)的规定,结合我省实际,现将我省增值税专用发票最高开票限额有关事项公告如下:

  一、增值税专用发票最高开票限额需要实地查验的情形除纳税信用级别为A级的纳税人及其分支机构外,纳税人申请增值税专用发票最高开票限额一百万元及以上的,主管税务机关需事前进行实地查验,并填写《湖北省增值税专用发票最高开票限额实地查验表》(见附件)。实地查验的内容主要包括:

  (一)纳税人的生产经营地址;

  (二)纳税人的经营范围;

  (三)纳税人单笔销售业务情况和连续12个月(含开业未满12个月情形,下同)累计销售收入情况。

  二、纳税人同时符合下列条件的,主管税务机关可以批准其使用最高开票限额为一百万元的增值税专用发票:

  (一)纳税信用级别为A级、B级、M级的纳税人及其分支机构;

  (二)有固定的生产经营场所;

  (三)单笔业务销售额在十万元以上(含本数,下同)或连续12个月累计销售额在一千万元以上。

  三、纳税人同时符合下列条件的,主管税务机关可以批准其使用最高开票限额为一千万元的增值税专用发票:

  (一)纳税信用级别为A级、B级的纳税人及其分支机构,纳税信用级别为M级的建筑企业,纳税信用级别为M级的取得商品房预售许可证的房地产开发企业;

  (二)有固定的生产经营场所;

  (三)单笔业务销售额在一百万元以上或连续12个月累计销售额在一亿元以上。

  四、纳税人同时符合下列条件的,主管税务机关可以批准其使用最高开票限额为一亿元的增值税专用发票:

  (一)纳税信用级别为A级的纳税人及其分支机构;

  (二)有固定的生产经营场所;

  (三)单笔业务销售额在一千万元以上或连续12个月累计销售额在十亿元以上。

  五、纳税人同时符合下列条件的,主管税务机关可以批准其使用最高开票限额为十亿元的增值税专用发票:

  (一)纳税信用级别为A级的纳税人;

  (二)有固定的生产经营场所;

  (三)单笔业务销售额在一亿元以上或连续12个月累计销售额在一百亿元以上。

  六、纳税人不符合本公告第二条第一款或第三条第一款规定的,且需要使用最高开票限额为一百万元或一千万元的,应另行报送说明材料。经主管税务机关核实,理由正当的,可以批准其分别使用最高开票限额为一百万元或一千万元的增值税专用发票。

  七、使用增值税发票管理系统开具增值税发票的纳税人,其增值税普通发票、增值税电子普通发票、机动车销售统一发票的开票限额核定标准比照本公告执行。

  八、本公告自2023年5月1日起施行。《国家税务总局湖北省税务局关于增值税专用发票最高开票限额有关事项的公告》(2019年第2号)同时废止。

  附件:湖北省增值税专用发票最高开票限额实地查验表.doc

国家税务总局湖北省税务局

2023年4月24日

关于国家税务总局湖北省税务局2023年第2号公告的解读

  一、实地查验范围

  按照《国家税务总局关于简化增值税发票领用和使用程序有关问题的公告》(国家税务总局公告2014年第19号)的规定,一般纳税人申请专用发票最高开票限额不超过十万元的,主管税务机关不需事前进行实地查验,各省税务机关可在此基础上适当扩大不需事前实地查验的范围。结合我省实际,本公告重申了实地查验范围。除纳税信用评价为A级的纳税人及其分支机构外,纳税人申请增值税专用发票最高开票限额一百万元及以上的,主管税务机关需事前进行实地查验,并填写《湖北省增值税专用发票最高开票限额实地查验表》。

  二、实地查验内容

  (一)纳税人生产经营地址;

  (二)纳税人的经营范围;

  (三)纳税人单笔销售业务情况和连续12个月(含开业未满12个月情形,下同)累计销售收入情况。

  本次将原纳税人实际生产经营地址修订为纳税人生产经营地址,主要考虑很多纳税人营业执照上登记的地址与实际生产经营地址不符,办公地址与实际生产经营地址分离的情形。

  三、纳税人申请最高开票限额为一百万元的增值税专用发票,应符合哪些条件?

  应同时符合下列条件:

  (一)纳税信用级别为A级、B级、M级的纳税人及其分支机构;

  (二)有固定的生产经营场所;

  (三)单笔业务销售额在十万元以上(含本数,下同)或连续12个月累计销售额在一千万元以上。

  本条将“因纳入纳税信用管理时间不满一个评价年度未参与纳税信用级别评价的”修订为“纳税信用级别为M级的纳税人”。

  四、纳税人申请最高开票限额为一千万元的增值税专用发票,应符合哪些条件?

  应同时符合下列条件:

  (一)纳税信用级别为A级、B级的纳税人及其分支机构,纳税信用级别为M级的建筑企业,纳税信用级别为M级的取得商品房预售许可证的房地产开发企业;

  (二)有固定的生产经营场所;

  (三)单笔业务销售额在一百万元以上或连续12个月累计销售额在一亿元以上。

  本条新增了纳税信用级别为M级的建筑企业,纳税信用级别为M级的取得商品房预售许可证的房地产开发企业,主要考虑新办的建筑企业和房地产开发企业对专用发票最高开票限额要求较高,由于行业特殊性,相关企业经营期较短,较难取得纳税信用级别A级和B级。

  五、纳税人申请最高开票限额为一亿元的增值税专用发票,应符合哪些条件?

  应同时符合下列条件:

  (一)纳税信用级别为A级的纳税人及其分支机构;

  (二)有固定的生产经营场所;

  (三)单笔业务销售额在一千万元以上或连续12个月累计销售额在十亿元以上。

  六、纳税人申请最高开票限额为十亿元的增值税专用发票,应符合哪些条件?

  应同时符合下列条件:

  (一)纳税信用级别为A级的纳税人;

  (二)有固定的生产经营场所;

  (三)单笔业务销售额在一亿元以上或连续12个月累计销售额在一百亿元以上。

  七、本次公告修订新增了哪些条款?

  本次新增了特殊条款适用于纳税人不符合本公第二条第一款或第三条第一款规定的,且需要使用最高开票限额为一百万元或一千万元的情况。条款所述理由正当是指纳税人确实需要使用最高开票限额为一百万元或一千万元的增值税专用发票,如纳税人销售豪华车辆等情形。

  八、纳税人使用增值税发票管理系统开具其他发票,主管税务机关如何核定其开票限额?

  纳税人使用增值税发票管理系统开具其他发票,如增值税普通发票、增值税电子普通发票、机动车销售统一发票,其开票限额核定标准可以比照增值税专用发票的标准执行,但其他发票的限额核定不属于行政许可范围,不需按照行政许可的程序办理。


查看更多>
收藏
发文时间:2023-04-24
文号:国家税务总局湖北省税务局公告2023年第2号
时效性:全文有效

法规内财税[2023]552号 内蒙古自治区财政厅 国家税务总局内蒙古自治区税务局关于确定巴彦淖尔市临河区人民教育基金会等6户非营利组织免税资格的通知

内蒙古自治区财政厅 国家税务总局内蒙古自治区税务局关于确定巴彦淖尔市临河区人民教育基金会等6户非营利组织免税资格的通知

内财税〔2023〕552号              2023-05-15

各盟市财政局,满洲里、二连浩特市财政局,国家税务总局各盟市税务局,满洲里、二连浩特市税务局:

  根据《中华人民共和国企业所得税法》第二十六条、《中华人民共和国企业所得税法实施条例》第八十四条以及《内蒙古自治区财政厅 国家税务总局内蒙古自治区税务局关于非营利组织免税资格认定管理有关事项的通知》(内财税函〔2022〕609号),经自治区财政厅、内蒙古税务局联合审核确认,巴彦淖尔市临河区人民教育基金会等6户非营利组织具备非营利组织企业所得税免税资格,免税资格有效期为2022-2026年(指税款所属期)。

  主管税务机关要严格按照《财政部 国家税务总局关于非营利组织免税资格认定管理有关问题的通知》(财税〔2018〕13号)第五条、第六条规定,进一步加强对非营利组织免税资格后续管理,正确区分免税收入和应税收入并按规定分别处理。如发现非营利组织不再符合免税条件或出现应取消免税资格情况的,应及时报告自治区财政厅、内蒙古税务局复核或取消其免税资格。

  附件:2022年度获得非营利组织免税资格的名单(第三批)

内蒙古自治区财政厅 国家税务总局内蒙古自治区税务局

2023年5月15日

  附件

2022年度获得非营利组织免税资格的名单(第三批)

  一、初次申请认定的非营利组织

  1.巴彦淖尔市临河区人民教育基金会

  2.伊金霍洛旗特殊人群救助发展基金会

  3.内蒙古包头市青山区教育基金会

  4.内蒙古鄂尔多斯市扶贫基金会

  5.内蒙古自治区人民教育基金会

  6.内蒙古双秀农村教育发展基金会


查看更多>
收藏
发文时间:2023-05-15
文号:内财税[2023]552号
时效性:全文有效

法规赣财税[2023]4号 江西省财政厅 国家税务总局江西省税务局关于公布2022年度江西省省级非营利组织免税资格单位名单的通知

江西省财政厅 国家税务总局江西省税务局关于公布2022年度江西省省级非营利组织免税资格单位名单的通知

赣财税〔2023〕4号             2023-04-03

各设区市财政局、税务局,赣江新区财政金融局、税务局:

  根据《财政部 税务总局关于非营利组织免税资格认定管理有关问题的通知》(财税〔2018〕13号)要求,现将2022年度江西省省级非营利组织免税资格单位名单予以公布(具体名单见附件)。获得免税资格的非营利组织按《财政部 税务总局关于非营利组织企业所得税免税收入问题的通知》(财税〔2009〕122号)规定享受相关税收优惠政策。

  本次公布的非营利组织免税优惠资格自2022年1月1日起计算,有效期五年。

  附件:2022年度江西省省级非营利组织免税资格单位名单

江西省财政厅

国家税务总局江西省税务局

2023年4月3日

  附件

2022年度江西省省级非营利组织免税资格单位名单

  1.江西省职工保障互助会

  2.江西城市建设开发投资协会

  3.江西省公路学会

  4.江西省进贤县教育发展基金会

  5.江西省南昌市新建区教育发展基金会

  6.江西省自然资源评价评估行业协会

  7.江西省红十字会

  8.江西省水利学会

  9.江西省江西科技师范大学教育发展基金会

  10.江西省南晚丰和慈善基金会

  11.江西省文化艺术发展基金会

  12.江西省社会工作协会

  13.江西省生态文明研究与促进会

  14.江西省文化产业协会

  15.江西省理解文化研究中心

  16.江西省劳动模范协会

  17.江西省凯旋基金会

  18.江西省女企业家商会

  19.江西省关心下一代基金会

  20.江西省南昌市关爱下一代基金会

  21.江西省禁毒志愿者协会

  22.江西省建设监理协会

  23.赣州市见义勇为基金会

  24.江西省井冈山大学教育基金会

  25.江西省家乐社会工作服务中心

  26.江西省南昌市红十字基金会

  27.江西省益森教育慈善基金会

  28.江西省计算机用户协会

  29.江西省青年企业家协会

  30.江西省城市建设管理协会

  31.江西省革命老区爱心基金会

  32.江西省红十字基金会

  33.江西省保险行业协会

  34.江西省魔方运动协会

  35.江西周口商会

  36.江西省赣萍商会

  37.南昌市第二中学教育发展基金会

  38.江西省安远县东江源三百山生态保护基金会

  39.江西省文化和旅游研究推广协会

  40.江西省残疾人康复协会

  41.江西省退役军人关爱基金会

  42.江西省科技装备业商会

  43.江西理工大学教育基金会

  44.江西农业大学教育基金会

  45.江西省建筑业协会

  46.江西泉州商会

  47.江西服装学院

  48.南昌大学教育发展基金会

  49.江西省民建同心思源基金会


查看更多>
收藏
发文时间:2023-04-03
文号:赣财税[2023]4号
时效性:全文有效

法规国家税务总局福建省税务局公告2023年第2号 国家税务总局福建省税务局关于开展全面数字化的电子发票试点工作的公告

国家税务总局福建省税务局关于开展全面数字化的电子发票试点工作的公告

国家税务总局福建省税务局公告2023年第2号            2023-03-27

  为落实中办、国办印发的《关于进一步深化税收征管改革的意见》要求,加大推广使用全面数字化的电子发票(以下简称数电票)力度,经国家税务总局同意,决定在福建省(不含厦门,下同)开展数电票试点工作。现将有关事项公告如下:

  一、自2023年3月30日起,在福建省的部分纳税人中开展数电票试点,使用电子发票服务平台的纳税人为试点纳税人,具体范围由国家税务总局福建省税务局确定。

  福建省纳税人通过电子发票服务平台开具发票的受票方范围为全国。也可作为受票方接收由广东省、上海市、内蒙古自治区、四川省、厦门市、天津市、青岛市、重庆市、大连市、陕西省等地区的试点纳税人通过电子发票服务平台开具的发票。根据推广进度和试点工作安排,通过电子发票服务平台开具发票的试点地区范围将分批扩至全国,具体扩围时间以开票试点省(区、市)级税务机关公告为准。福建省纳税人可接收新增开票试点省开具的发票。

  按照有关规定不使用网络办税或不具备网络条件的纳税人暂不纳入试点范围。此外,存在以下情形之一的纳税人暂不纳入试点:

  (一)存在严重涉税违法失信行为;

  (二)存在国家税务总局规定的增值税发票风险;

  (三)经税收大数据分析发现重大涉税风险。

  电子发票服务平台通过以下地址登录:

  https://etax.fujian.chinatax.gov.cn/

  二、数电票的法律效力、基本用途等与现有纸质发票相同。其中,带有“增值税专用发票”字样的数电票,其法律效力、基本用途与现有增值税专用发票相同;带有“普通发票”字样的数电票,其法律效力、基本用途与现有普通发票相同。

  三、福建省数电票由国家税务总局福建省税务局监制。数电票无联次,基本内容包括:发票号码、开票日期、购买方信息、销售方信息、项目名称、规格型号、单位、数量、单价、金额、税率/征收率、税额、合计、价税合计(大写、小写)、备注、开票人等。

  其中,试点纳税人从事特定行业、发生特定应税行为及特定应用场景业务(包括:稀土、建筑服务、旅客运输服务、货物运输服务、不动产销售、不动产经营租赁服务、农产品收购、光伏收购、代收车船税、自产农产品销售、差额征税、民航、铁路等)的,电子发票服务平台提供了上述对应特定业务的数电票样式,试点纳税人应按照发票开具有关规定使用特定业务数电票。数电票样式见附件1。

  四、福建省数电票的发票号码为20位,其中:第1-2位代表公历年度后两位,第3-4位代表福建省行政区划代码,第5位代表数电票开具渠道等信息,第6-20位代表顺序编码等信息。

  五、电子发票服务平台支持开具增值税纸质专用发票(以下简称纸质专票)和增值税纸质普通发票(折叠票,以下简称纸质普票)。

  通过电子发票服务平台开具的纸质专票和纸质普票,其法律效力、基本用途与现有纸质专票、纸质普票相同。其中,发票密码区不再展示发票密文,改为展示电子发票服务平台赋予的20位发票号码及全国增值税发票查验平台网址。

  六、试点纳税人通过实名认证后,无需使用税控专用设备即可通过电子发票服务平台开具发票,无需进行发票验旧操作。其中,数电票无需进行发票票种核定和发票领用。

  七、税务机关对试点纳税人开票实行开具金额总额度管理。开具金额总额度,是指一个自然月内,试点纳税人发票开具总金

  额(不含增值税)的上限额度。

  (一)试点纳税人通过电子发票服务平台开具的数电票、纸质专票和纸质普票以及通过增值税发票管理系统开具的纸质专票、纸质普票、增值税普通发票(卷票)、增值税电子专用发票(以下简称电子专票)和增值税电子普通发票,共用同一个开具金额总额度。

  (二)税务机关依据试点纳税人的税收风险程度、纳税信用级别、实际经营情况等因素,确定初始开具金额总额度,并进行定期调整、临时调整或人工调整。

  定期调整是指电子发票服务平台每月自动对试点纳税人开具金额总额度进行调整。

  临时调整是指税收风险程度较低的试点纳税人当月开具发票金额首次达到开具金额总额度一定比例时,电子发票服务平台自动为其临时增加一次开具金额总额度。

  人工调整是指试点纳税人因实际经营情况发生变化申请调整开具金额总额度,主管税务机关依法依规审核未发现异常的,为纳税人调整开具金额总额度。

  (三)试点纳税人在增值税申报期内,完成增值税申报前,在电子发票服务平台中可以在上月剩余可用额度且不超过当月开具金额总额度的范围内开具发票。试点纳税人按规定完成增值税申报且比对通过后,在电子发票服务平台中可以按照当月剩余可用额度开具发票。

  八、电子发票服务平台税务数字账户自动归集发票数据,供试点纳税人进行发票的查询、查验、下载、打印和用途确认,并提供税收政策查询、开具金额总额度调整申请、发票风险提示等功能。

  九、试点纳税人可以通过电子发票服务平台税务数字账户自动交付数电票,也可通过电子邮件、二维码等方式自行交付数电票。

  十、自2023年3月30日起,试点纳税人可通过电子发票服务平台税务数字账户使用发票用途确认、风险提示、信息下载等功能,不再通过增值税发票综合服务平台使用上述功能。

  试点纳税人取得带有“增值税专用发票”字样的数电票、带有“普通发票”字样的数电票、纸质专票和纸质普票等符合规定的增值税扣税凭证,如需用于申报抵扣增值税进项税额或申请出口退税、代办退税的,应当通过电子发票服务平台税务数字账户确认用途。非试点纳税人继续通过增值税发票综合服务平台使用相关增值税扣税凭证功能。纳税人确认用途有误的,可向主管税务机关申请更正。

  十一、试点纳税人可以通过电子发票服务平台税务数字账户对符合规定的农产品增值税扣税凭证进行用途确认,计算用于抵扣的进项税额。其中,试点纳税人购进用于生产或者委托加工13%税率货物的农产品,可以由主管税务机关开通加计扣除农产品进项税额确认功能,在生产领用当期计算加计扣除农产品进项税额。

  十二、试点纳税人可通过电子发票服务平台税务数字账户标记发票入账标识。纳税人以数电票报销入账归档的,按照财政和档案部门的相关规定执行。

  十三、试点纳税人发生开票有误、销货退回、服务中止、销售折让等情形,需要通过电子发票服务平台开具红字数电票或红字纸质发票的,按以下规定执行:

  (一)受票方未做用途确认及入账确认的,开票方填开《红字发票信息确认单》(以下简称《确认单》,见附件2)后全额开具红字数电票或红字纸质发票,无需受票方确认。

  (二)受票方已进行用途确认或入账确认的,开票方或受票方可以填开《确认单》,经对方确认后,开票方依据《确认单》开具红字发票。

  受票方已将发票用于增值税申报抵扣的,应当暂依《确认单》所列增值税税额从当期进项税额中转出,待取得开票方开具的红字发票后,与《确认单》一并作为记账凭证。

  十四、纳税人发生《国家税务总局关于红字增值税发票开具有关问题的公告》(2016年第47号)第一条以及《国家税务总局关于在新办纳税人中实行增值税专用发票电子化有关事项的公告》(2020年第22号)第七条规定情形的,购买方为试点纳税人时,购买方可通过电子发票服务平台填开并上传《开具红字增值税专用发票信息表》(以下简称《信息表》)。

  十五、单位和个人可以通过全国增值税发票查验平台

  (https://inv-veri.chinatax.gov.cn)查验数电票信息。同时,试点纳税人还可以通过电子发票服务平台查验数电票信息。

  十六、电子发票服务平台暂不支持开具机动车(含二手车)、通行费等特定业务数电票,开具上述发票功能的上线时间另行公告。

  相关发票功能上线前,纳税人可以通过增值税发票管理系统开具电子专票、增值税电子普通发票(含收费公路通行费增值税电子普通发票)、增值税普通发票(卷票)和二手车销售统一发票以及通过增值税发票管理系统开票软件中机动车发票开具模块开具增值税专用发票和机动车销售统一发票(包括纸质发票、电子发票)。

  十七、纳税人应当按照规定依法、诚信、如实使用数电票,并接受税务机关依法检查。税务机关依法加强税收监管和风险防范,严厉打击虚开、虚抵、偷逃骗税等涉税违法犯罪行为。

  十八、本公告自2023年3月30日起施行,《国家税务总局福建省税务局关于开展全面数字化的电子发票受票试点工作的公告》(2022年第5号)、《国家税务总局福建省税务局关于进一步开展全面数字化的电子发票受票试点工作的公告》(2022年第8号)、《国家税务总局福建省税务局关于进一步开展全面数字化的电子发票受票试点工作的公告》(2022年第9号)同时废止。此前未处理的事项,按照本公告规定执行。

  特此公告。

  附件:

  1.数电票样式

  2.红字发票信息确认单

国家税务总局福建省税务局

2023年3月27日


查看更多>
收藏
发文时间:2023-03-27
文号:国家税务总局福建省税务局公告2023年第2号
时效性:全文有效

法规国家税务总局吉林省税务局公告2023年第1号 国家税务总局吉林省税务局关于开展全面数字化的电子发票试点工作的公告

国家税务总局吉林省税务局关于开展全面数字化的电子发票试点工作的公告

国家税务总局吉林省税务局公告2023年第1号          2023-03-16

  为落实中办、国办印发的《关于进一步深化税收征管改革的意见》要求,加大推广使用全面数字化的电子发票(以下简称“数电票”)力度,经国家税务总局同意,决定在吉林省开展数电票试点工作。现将有关事项公告如下:

  一、自2023年3月22日起,在吉林省的部分纳税人中开展数电票试点,使用电子发票服务平台的纳税人为试点纳税人,具体范围由国家税务总局吉林省税务局确定。

  吉林省纳税人通过电子发票服务平台开具发票的受票方范围为全国。也可作为受票方接收由广东省、上海市、内蒙古自治区、四川省、厦门市、天津市、青岛市、重庆市、大连市、陕西省等地区的试点纳税人通过电子发票服务平台开具的发票。根据推广进度和试点工作安排,通过电子发票服务平台开具发票的试点地区范围将分批扩至全国,具体扩围时间以开票试点省(区、市)级税务机关公告为准。吉林省纳税人可接收新增开票试点省开具的发票。

  按照有关规定,不使用网络办税或不具备网络条件的纳税人暂不纳入试点范围。此外,存在以下情形之一的纳税人暂不纳入试点:

  (一)存在严重涉税违法失信行为;

  (二)存在国家税务总局规定的增值税发票风险;

  (三)经税收大数据分析发现重大涉税风险。

  电子发票服务平台通过以下地址登录:https://etax.jilin.chinatax.gov.cn:10812/

  二、数电票的法律效力、基本用途等与现有纸质发票相同。

  其中,带有“增值税专用发票”字样的数电票,其法律效力、基本用途与现有增值税专用发票相同;带有“普通发票”字样的数电票,其法律效力、基本用途与现有普通发票相同。

  三、吉林省数电票由国家税务总局吉林省税务局监制。数电票无联次,基本内容包括:发票号码、开票日期、购买方信息、销售方信息、项目名称、规格型号、单位、数量、单价、金额、税率/征收率、税额、合计、价税合计(大写、小写)、备注、开票人等。

  其中,试点纳税人从事特定行业、发生特定应税行为及特定应用场景业务(包括:稀土、建筑服务、旅客运输服务、货物运输服务、不动产销售、不动产经营租赁服务、农产品收购、光伏收购、代收车船税、自产农产品销售、差额征税、民航、铁路等)的,电子发票服务平台提供了上述对应特定业务的数电票样式,试点纳税人应按照发票开具有关规定使用特定业务数电票。数电票样式见附件1。

  四、吉林省数电票的发票号码为20位,其中:第1-2位代表公历年度后两位,第3-4位代表吉林省行政区划代码,第5位代表数电票开具渠道等信息,第6-20位代表顺序编码等信息。

  五、电子发票服务平台支持开具增值税纸质专用发票(以下简称“纸质专票”)和增值税纸质普通发票(折叠票,以下简称“纸质普票”)。

  通过电子发票服务平台开具的纸质专票和纸质普票,其法律效力、基本用途与现有纸质专票、纸质普票相同。其中,发票密码区不再展示发票密文,改为展示电子发票服务平台赋予的20位发票号码及全国增值税发票查验平台网址。

  六、试点纳税人通过实名认证后,无需使用税控专用设备即可通过电子发票服务平台开具发票,无需进行发票验旧操作。其中,数电票无需进行发票票种核定和发票领用。

  七、税务机关对试点纳税人开票实行开具金额总额度管理。

  开具金额总额度,是指一个自然月内,试点纳税人发票开具总金额(不含增值税)的上限额度。

  (一)试点纳税人通过电子发票服务平台开具的数电票、纸质专票和纸质普票以及通过增值税发票管理系统开具的纸质专票、纸质普票、增值税普通发票(卷票)、增值税电子专用发票(以下简称“电子专票”)和增值税电子普通发票,共用同一个开具金额总额度。

  (二)税务机关依据试点纳税人的税收风险程度、纳税信用级别、实际经营情况等因素,确定初始开具金额总额度,并进行定期调整、临时调整或人工调整。

  定期调整是指电子发票服务平台每月自动对试点纳税人开具金额总额度进行调整。

  临时调整是指税收风险程度较低的试点纳税人当月开具发票金额首次达到开具金额总额度一定比例时,电子发票服务平台自动为其临时增加一次开具金额总额度。

  人工调整是指试点纳税人因实际经营情况发生变化申请调整开具金额总额度,主管税务机关依法依规审核未发现异常的,为纳税人调整开具金额总额度。

  (三)试点纳税人在增值税申报期内,完成增值税申报前,在电子发票服务平台中可以在上月剩余可用额度且不超过当月开具金额总额度的范围内开具发票。试点纳税人按规定完成增值税申报且比对通过后,在电子发票服务平台中可以按照当月剩余可用额度开具发票。

  八、电子发票服务平台税务数字账户自动归集发票数据,供试点纳税人进行发票的查询、查验、下载、打印和用途确认,并提供税收政策查询、开具金额总额度调整申请、发票风险提示等功能。

  九、试点纳税人可以通过电子发票服务平台税务数字账户自动交付数电票,也可通过电子邮件、二维码等方式自行交付数电票。

  十、自2023年3月22日起,试点纳税人可通过电子发票服务平台税务数字账户使用发票用途确认、风险提示、信息下载等功能,不再通过增值税发票综合服务平台使用上述功能。

  试点纳税人取得带有“增值税专用发票”字样的数电票、带有“普通发票”字样的数电票、纸质专票和纸质普票等符合规定的增值税扣税凭证,如需用于申报抵扣增值税进项税额或申请出口退税、代办退税的,应当通过电子发票服务平台税务数字账户确认用途。非试点纳税人继续通过增值税发票综合服务平台使用相关增值税扣税凭证功能。纳税人确认用途有误的,可向主管税务机关申请更正。

  十一、试点纳税人可以通过电子发票服务平台税务数字账户对符合规定的农产品增值税扣税凭证进行用途确认,计算用于抵扣的进项税额。其中,试点纳税人购进用于生产或者委托加工13%税率货物的农产品,可以由主管税务机关开通加计扣除农产品进项税额确认功能,在生产领用当期计算加计扣除农产品进项税额。

  十二、试点纳税人可通过电子发票服务平台税务数字账户标记发票入账标识。纳税人以数电票报销入账归档的,按照财政和档案部门的相关规定执行。

  十三、试点纳税人发生开票有误、销货退回、服务中止、销售折让等情形,需要通过电子发票服务平台开具红字数电票或红字纸质发票的,按以下规定执行:

  (一)受票方未做用途确认及入账确认的,开票方填开《红字发票信息确认单》(以下简称《确认单》,见附件2)后全额开具红字数电票或红字纸质发票,无需受票方确认。

  (二)受票方已进行用途确认或入账确认的,开票方或受票方可以填开《确认单》,经对方确认后,开票方依据《确认单》开具红字发票。

  受票方已将发票用于增值税申报抵扣的,应当暂依《确认单》所列增值税税额从当期进项税额中转出,待取得开票方开具的红字发票后,与《确认单》一并作为记账凭证。

  十四、纳税人发生《国家税务总局关于红字增值税发票开具有关问题的公告》(国家税务总局公告2016年第47号)第一条以及《国家税务总局关于在新办纳税人中实行增值税专用发票电子化有关事项的公告》(国家税务总局公告2020年第22号)第七条规定情形的,购买方为试点纳税人时,购买方可通过电子发票服务平台填开并上传《开具红字增值税专用发票信息表》(以下简称《信息表》)。

  十五、单位和个人可以通过全国增值税发票查验平台(https://inv-ver i.chinatax.gov.cn)查验数电票信息。同时,试点纳税人还可以通过电子发票服务平台查验数电票信息。

  十六、电子发票服务平台暂不支持开具机动车(含二手车)、通行费等特定业务数电票,开具上述发票功能的上线时间另行公告。

  相关发票功能上线前,纳税人可以通过增值税发票管理系统开具电子专票、增值税电子普通发票(含收费公路通行费增值税电子普通发票)、增值税普通发票(卷票)和二手车销售统一发票以及通过增值税发票管理系统开票软件中机动车发票开具模块开具增值税专用发票和机动车销售统一发票(包括纸质发票、电子发票)。

  十七、纳税人应当按照规定依法、诚信、如实使用数电票,并接受税务机关依法检查。税务机关依法加强税收监管和风险防范,严厉打击虚开、虚抵、偷逃骗税等涉税违法犯罪行为。

  十八、本公告自2023年3月22日起施行,《国家税务总局吉林省税务局关于开展全面数字化的电子发票受票试点工作的公告》(国家税务总局吉林省税务局公告2022年第3号)、《国家税务总局吉林省税务局关于进一步开展全面数字化的电子发票受票试点工作的公告》(国家税务总局吉林省税务局公告2022年第4号)同时废止。此前未处理的事项,按照本公告规定执行。

  特此公告。

  附件:

  1.数电票样式

  2.红字发票信息确认单

国家税务总局吉林省税务局

2023年3月16日

关于《国家税务总局吉林省税务局关于开展全面数字化的电子发票试点工作的公告》的解读

  为落实中办、国办印发的《关于进一步深化税收征管改革的意见》要求,全面推进税收征管数字化升级和智能化改造,降低征纳成本,国家税务总局吉林省税务局发布了《国家税务总局吉林省税务局关于开展全面数字化的电子发票试点工作的公告》(以下简称《公告》)。现解读如下:

  一、推行全面数字化的电子发票的背景是什么?

  为贯彻落实中办、国办关于稳步实施发票电子化改革的部署安排,2021年12月1日起,国家税务总局在内蒙古自治区、上海市和广东省、四川省、厦门市、天津市、青岛市、重庆市、大连市、陕西省等地区开始推行数电票。同时,本着稳妥有序的原则,采用先在部分地区推行数电票试点,此后逐步扩大地区和纳税人范围的工作策略。数电票推行后,系统运行平稳,因具有无需领用、开具便捷、信息集成、节约成本等优点,受到越来越多纳税人的欢迎。

  自2023年3月22日起,在吉林省的部分纳税人中开展数电票试点,试点纳税人具体范围由国家税务总局吉林省税务局确定。

  按照国家税务总局的推广进度安排,数电票受票范围已推广至全国,吉林省试点纳税人通过电子发票服务平台开具的数电票,各省的受票方均可接收。

  二、推行数电票具有哪些优点?

  (一)领票流程更简化

  开业开票“无缝衔接”。数电票实现“去介质”,纳税人不再需要预先领取专用税控设备;通过“赋码制”取消特定发票号段申领,发票信息生成后,系统自动分配唯一的发票号码;通过“授信制”自动为纳税人赋予开具金额总额度,实现开票“零前置”。基于此,新办纳税人可实现“开业即可开票”。

  (二)开票用票更便捷

  一是发票服务“一站式”更便捷。纳税人登录电子发票服务平台后,可进行发票开具、交付、查验以及用途勾选等系列操作,享受“一站式”服务,不再像以前需登录多个平台才能完成相关操作。

  二是发票数据应用更广泛。通过“一户式”“一人式”发票数据归集,加强各税费数据联动,为实现“一表集成”式税费申报预填服务奠定数据基础。

  三是发票使用满足个性业务需求。数电票破除特定版式要求,增加了XML的数据电文格式便利交付,同时保留PDF、OFD等格式,降低发票使用成本,提升纳税人用票的便利度和获得感。数电票样式根据不同业务进行差异化展示,为纳税人提供更优质的个性化服务。

  四是纳税服务渠道更畅通。电子发票服务平台提供征纳互动相关功能,如增加智能咨询,纳税人在开票、受票等过程中,平台自动接收纳税人业务处理过程中存在的问题并进行智能答疑;增设异议提交功能,纳税人对开具金额总额度有异议时,可以通过平台向税务机关提出。

  (三)入账归档一体化

  通过制发电子发票数据规范、出台电子发票国家标准,实现数电票全流程数字化流转,进一步推进企业和行政事业单位会计核算、财务管理信息化。

  三、数电票的票面信息包括哪些?

  数电票的票面信息包括基本内容和特定内容。

  为了符合纳税人开具发票的习惯,数电票的基本内容在现行增值税发票基础上进行了优化,主要包括:发票号码、开票日期、购买方信息、销售方信息、项目名称、规格型号、单位、数量、单价、金额、税率/征收率、税额、合计、价税合计(大写、小写)、备注、开票人等。

  为了满足从事特定行业、发生特定应税行为及特定应用场景业务(以下简称“特定业务”)的试点纳税人开具发票的个性化需求,税务机关根据现行发票开具的有关规定和特定业务的开票场景,在数电票中设计了相应的特定内容。特定业务包括但不限于稀土、建筑服务、旅客运输服务、货物运输服务、不动产销售、不动产经营租赁服务、农产品收购、光伏收购、代收车船税、自产农产品销售、差额征税、民航、铁路等。试点纳税人在开具数电票时,可以按照实际业务开展情况,选择特定业务,将按规定应填写在发票备注等栏次的信息,填写在特定内容栏次,进一步规范发票票面内容,便利纳税人使用。特定业务的数电票票面按照特定内容展示相应信息,同时票面左上角展示该业务类型的字样。

  四、试点纳税人可以通过电子发票服务平台开具哪些类型的发票?

  电子发票服务平台支持开具数电票、纸质专票和纸质普票。

  试点纳税人通过实名验证后,无需使用税控专用设备即可通过电子发票服务平台开具数电票、纸质专票和纸质普票,无需进行发票验旧操作。其中,数电票无需进行发票票种核定和发票领用。

  试点纳税人可以选择电子发票服务平台或者增值税发票管理系统其中之一开具纸质专票或纸质普票。其中,试点纳税人选择通过电子发票服务平台开具纸质专票或纸质普票,其票种核定、发票领用、发票作废、发票缴销、发票退回、发票遗失损毁等事项仍然按照原规定和流程办理。

  五、如何理解《公告》中的开具金额总额度和剩余可用额度?

  为降低纳税人使用成本,便利数电票推广,尊重纳税人现行开票用票习惯,做好发票风险防控,税务机关对试点纳税人开票实行开具金额总额度管理。

  开具金额总额度,也称总授信额度,是指一个自然月内,试点纳税人发票开具总金额(不含增值税)的上限额度,包括试点纳税人可通过电子发票服务平台开具的数电票、纸质专票和纸质普票的上限总金额以及可通过增值税发票管理系统开具的纸质专票、纸质普票、增值税普通发票(卷式,以下简称“卷式发票”)、增值税电子专用发票(以下简称“电子专票”)和增值税电子普通发票(以下简称“电子普票”)的上限总金额。

  剩余可用额度,也称可用授信额度,是指在一个自然月内,试点纳税人开具金额总额度扣除已使用额度。其中,已使用额度包括试点纳税人通过电子发票服务平台开具的发票金额,以及通过增值税发票管理系统开具的纸质专票、纸质普票、卷式发票、电子专票和电子普票的领用份数与单份发票最高开票限额之积(存在多种不同版式的发票应分别计算并求和,下同)。

  例1:试点纳税人A公司,通过电子发票服务平台开具数电票,同时通过增值税发票管理系统开具纸质专票和纸质普票,2023年7月开具金额总额度为750万元。

  2023年7月1日至20日,A公司领用十万元版增值税专用发票40份(应从开具金额总额度中扣除400万元),通过增值税发票管理系统开具了36份纸质专票,合计金额350万元(不再重复从开具金额总额度中扣除),通过电子发票服务平台开具数电票金额300万元(应从开具金额总额度中扣除300万元),则7月20日后剩余可用额度为50万元(750万元-40×10万元-300万元=50万元)。

  六、试点纳税人开具金额总额度如何调整?

  调整开具金额总额度有三种方式,包括定期调整、临时调整和人工调整。

  (一)定期调整

  定期调整是指电子发票服务平台每月自动对试点纳税人开具金额总额度进行调整。

  例2:2023年7月初成立的B公司,初始开具金额总额度为750万元。2023年9月,根据B公司实际经营情况以及7月、8月开具金额总额度的使用情况,9月月初电子发票服务平台将其开具金额总额度调整至850万元。

  (二)临时调整

  临时调整是指税收风险程度较低的试点纳税人当月开具发票金额首次达到开具金额总额度一定比例时,电子发票服务平台自动为其临时调增一次开具金额总额度。

  例3:2023年7月初成立的C公司,初始开具金额总额度为750万元。

  情形一:2023年7月中旬,C公司销售额增加,至7月20日,实际已使用额度达到600万元(达到当前开具金额总额度的一定比例),电子发票服务平台自动风险扫描无问题后,为C公司临时增加开具金额总额度至900万元。

  情形二:2023年7月中旬,C公司销售额增加,至7月20日,实际已使用额度达到580万元,未触发系统临时调整。7月21日,C公司因经营需要,需开具1份金额为200万元的数电票,在填写发票信息时,因累计金额达到780万元(达到当前开具金额总额度的一定比例),电子发票服务平台自动风险扫描无问题后,为C公司临时增加开具金额总额度至900万元。

  (三)人工调整

  人工调整是指纳税人因实际经营情况发生变化申请调整开具金额总额度,主管税务机关依法依规审核未发现异常的,为纳税人调整开具金额总额度。

  例4:D公司2023年7月月初开具金额总额度为750万元,销售额增加,电子发票服务平台为D公司临时调增开具金额总额度至900万元,但仍无法满足D公司本月开票需求。D公司根据实际经营情况,向主管税务机关申请调增开具金额总额度至1200万元,主管税务机关依法依规审核未发现异常后,相应调增D公司开具金额总额度。

  七、试点纳税人在增值税申报期内如何使用开具金额总额度?

  试点纳税人在增值税申报期内,完成增值税申报前,在电子发票服务平台中可以按照上月剩余可用额度且不超过当月开具金额总额度的范围内开具发票。试点纳税人按规定完成增值税申报且比对通过后,在电子发票服务平台中可以按照当月剩余可用额度开具发票。

  (一)按月进行增值税申报的试点纳税人在每月月初到完成上个所属期(即上个月)申报前开具金额总额度的可使用额度为上月剩余可用额度,且不超过本月开具金额总额度;完成上个所属期(即上个月)申报且比对通过后可使用额度为当月剩余可用额度。

  (二)按季进行增值税申报的试点纳税人在每季季初到完成上个所属期(即上个季度)申报前开具金额总额度的可使用额度为上月剩余可用额度,且不超过本月开具金额总额度;完成上个所属期(即上个季度)申报且比对通过后可使用额度为当月剩余可用额度。

  例5:试点纳税人E公司是按月申报的一般纳税人,2023年7月开具金额总额度为750万元,截止到7月31日实际已使用额度400万元,剩余可用额度为350万元。

  情形一:8月1日,电子发票服务平台自动计算其8月开具金额总额度为750万元。如果E公司在8月11日9时完成7月所属期增值税申报并比对通过,则8月11日9时前(即未完成7月所属期增值税申报前),E公司的可使用额度为350万元(7月剩余可用额度350万元<8月月初开具金额总额度750万元)。

  8月1日至11日9时,如果E公司实际已使用额度为20万元,则8月11日9时(即完成申报)后的剩余可用额度为730万元(750万元-20万元=730万元)。

  情形二:8月1日,依据纳税人风险程度、纳税信用级别、实际经营情况等因素,电子发票服务平台自动计算并将8月开具金额总额度调整为250万元。如果E公司在8月11日9时完成7月所属期增值税申报并比对通过,则8月11日9时前(即未完成7月所属期增值税申报前)E公司的可使用额度为250万元(7月剩余可用额度350万元>8月月初开具金额总额度250万元)。

  8月1日至11日9时,如果E公司实际已使用额度为20万元,则8月11日9时(即完成申报)后的剩余可用额度为230万元(250万元-20万元=230万元)。

  例6:试点纳税人F公司是按季申报的小规模纳税人,2023年8月开具金额总额度为10万元,截止到8月31日实际已使用额度为5万元,剩余可用额度为5万元。

  9月1日,电子发票服务平台自动计算并将9月开具金额总额度重新调整为10万元。因F公司是按季申报的纳税人,9月无需完成8月所属期增值税申报,则9月1日后可使用额度为10万元(即9月初的开具金额总额度)。9月1日至30日,F公司实际已使用额度为8万元,剩余可用额度为2万元。

  10月1日,电子发票服务平台自动计算并将10月开具金额总额度重新调整为10万元。如果F公司于10月6日9时完成2023年第三季度所属期增值税申报并比对通过,则10月6日9时前(即未完成第四季度所属期增值税申报前)可使用额度仍为2万元(9月剩余可用额度2万元<10月月初开具金额总额度10万元)。

  10月1日至6日9时,如果F公司实际已使用额度为2万元,则10月6日9时(即完成申报)后的剩余可用额度为8万元(10万元-2万元=8万元)。

  八、试点纳税人领用通过增值税发票管理系统开具的发票,如何确定单份最高开票限额和领用份数?

  试点纳税人办理发票票种核定和发票领用时,通过增值税发票管理系统开具的发票最高开票限额和每月最高领用数量仍按照现行有关规定办理。其中,试点纳税人通过增值税发票管理系统开具的发票领用份数与单份发票最高开票限额之积应小于或等于当月剩余可用额度。

  九、试点纳税人开具纸质专票和纸质普票如何使用剩余可用额度?

  试点纳税人通过电子发票服务平台开具纸质专票和纸质普票时,单份发票开具金额不得超过单份最高开票限额且不得超过当月剩余可用额度,并根据实际开票金额扣除当月剩余可用额度。

  试点纳税人通过增值税发票管理系统开具的纸质专票、纸质普票、卷式发票、电子专票和电子普票的,在领用发票时按领用份数与单份发票最高开票限额之积扣除当月剩余可用额度,开具时不再扣除当月剩余可用额度。

  十、试点纳税人通过电子发票服务平台开具的纸质专票和纸质普票与增值税发票管理系统开具纸质专票和纸质普票有何区别?

  试点纳税人通过电子发票服务平台开具的纸质专票和纸质普票,其法律效力、基本用途与现有纸质专票、纸质普票相同。电子发票服务平台开具的纸质专票、纸质普票与现行纸质专票、纸质普票相比,区别在于电子发票服务平台开具纸质专票、纸质普票后,纸质专票、纸质普票密码区不再展示发票密文,密码区将展示电子发票服务平台赋予的20位发票号码以及全国增值税发票查验平台网址。

  十一、通过电子发票服务平台税务数字账户,试点纳税人能够获得哪些优质便捷的服务?

  为全面推进税收征管数字化升级,降低制度性交易成本,电子发票服务平台税务数字账户集成发票信息、优化发票应用、完善风险提醒,进一步深化发票数据应用成果。通过税务数字账户,纳税人能够获得以下优质便捷的服务:

  一是“一户式”发票数据归集服务。电子发票服务平台税务数字账户自动归集开具发票信息,推送至对应受票方纳税人的税务数字账户,实现开票即交付,从根本上解决纳税人纸质发票易丢失破损及电子发票难归集等问题,降低纳税人发票管理成本。

  二是“一站式”发票应用集成服务。电子发票服务平台税务数字账户创新应用集成服务,通过完善发票的查询、查验、下载、打印和用途确认等功能,增加税务事项通知书查询、税收政策查询、发票开具金额总额度调整申请、原税率发票开具申请等功能,再造红字发票业务流程、海关缴款书业务流程,为纳税人提供“一站式”服务。

  三是“集成化”发票数据展示服务。电子发票服务平台税务数字账户为纳税人提供开具金额总额度管理情况展示服务,纳税人可实时掌握总授信额度和可用授信额度变动情况;同时为纳税人提供风险提醒服务,纳税人可以对发票的开具、申报、缴税、用途确认等流转状态以及作废、红冲、异常等管理状态进行查询统计,以便及时开展风险应对处理,从而有效规避因征纳双方和购销双方信息不对称而产生的涉税风险和财务管理风险。

  十二、如何使用发票入账标识功能?

  电子发票服务平台为试点纳税人提供发票入账标识服务,纳税人使用该功能时,系统将同步为发票赋予入账状态字样,供财务人员及时查验,避免重复报销入账。

  十三、纳税人开具和取得数电票报销入账归档的,需要注意哪些事项?

  纳税人开具和取得数电票报销入账归档的,应按照《财政部 国家档案局关于规范电子会计凭证报销入账归档的通知》(财会〔2020〕6号,以下称《通知》)和《会计档案管理办法》(财政部、国家档案局令第79号)的相关规定执行。

  第一,纳税人可以根据《通知》第三条、第五条的规定,仅使用数电票电子件进行报销入账归档的,可不再另以纸质形式保存。

  第二,纳税人如果需要以数电票的纸质打印件作为报销入账归档依据的,应当根据《通知》第四条的规定,同时保存数电票电子件。

  十四、试点纳税人怎样开具红字发票?

  试点纳税人发生开票有误、销货退回、服务中止、销售折让等情形,需要通过电子发票服务平台开具红字数电票或红字纸质发票的,按以下规定执行:

  (一)受票方未做用途确认及入账确认的,开票方在电子发票服务平台填开《红字发票信息确认单》(以下简称《确认单》)后全额开具红字数电票或红字纸质发票,无需受票方确认。其中,《确认单》需要与对应的蓝字发票信息相符。

  例7:2023年6月10日,G公司(试点纳税人)发现有一张在2023年5月31日开给H公司(试点纳税人)的纸质专票内容有误,通过电子发票服务平台查询到H公司未对取得的发票进行用途确认与发票入账。G公司联系H公司将该发票相关联次取回后,通过电子发票服务平台填开并上传《确认单》,无需H公司确认,系统自动校验通过后可直接全额开具对应的红字数电票。

  例8:2023年4月,I公司(试点纳税人)为J公司(非试点纳税人)提供加工劳务。I公司在2023年4月18日已为J公司开具了带有“增值税专用发票”字样的数电票。4月20日因客观原因劳务终止,此前J公司未对该发票进行确认用途及发票入账,I公司需全额开具红字数电票。

  I公司通过电子发票服务平台填开《确认单》,无需J公司确认,I公司依据核实无误的确认单信息,全额开具红字数电票。

  (二)受票方已进行用途确认或入账确认的,受票方为试点纳税人,开票方或受票方均可在电子发票服务平台填开并上传《确认单》,经对方在电子发票服务平台确认后,开票方全额或部分开具红字数电票或红字纸质发票;受票方为非试点纳税人,由开票方在电子发票服务平台或由受票方在增值税发票综合服务平台填开并上传《确认单》,经对方确认后,开票方全额或部分开具红字数电票或红字纸质发票。其中,《确认单》需要与对应的蓝字发票信息相符。

  受票方已将发票用于增值税申报抵扣的,应当暂依《确认单》所列增值税税额从当期进项税额中转出,待取得开票方开具的红字发票后,与《确认单》一并作为记账凭证。

  例9:2023年10月,L公司(试点纳税人)销售一批服装给M公司(试点纳税人),已开具带有“增值税专用发票”字样的数电票,M公司已对取得的发票进行用途确认。2023年11月,该批服装发生销货退回。

  情形一:M公司财务人员通过电子发票服务平台填开《确认单》,选择原因和对应的蓝字发票信息,录入金额和税额。L公司财务人员通过电子发票服务平台完成确认后,L公司财务人员据此开具红字数电票。

  情形二:L公司财务人员通过电子发票服务平台填开《确认单》,选择原因和对应的蓝字发票信息,录入金额和税额。M公司财务人员通过电子发票服务平台完成确认后,L公司财务人员据此开具红字数电票。

  例10:2023年11月,N公司(试点纳税人)销售一批玩具给P公司(非试点纳税人),已开具带有“增值税专用发票”字样的数电票,P公司已确认用途。2023年12月,该批玩具发生销货退回。

  情形一:N公司财务人员通过电子发票服务平台填开《确认单》,选择原因和对应的蓝字发票信息,录入金额和税额。P公司财务人员通过增值税发票综合服务平台完成确认后,N公司财务人员据此开具红字数电票。

  情形二:P公司财务人员通过增值税发票综合服务平台发起《确认单》,选择原因和对应的蓝字发票信息,录入金额和税额。N公司财务人员通过电子发票服务平台完成确认后,N公司财务人员据此开具红字数电票。

  (三)试点纳税人通过电子发票服务平台开具的数电票或纸质发票已用于申请出口退税、代办退税的,暂不允许开具红字发票。

  十五、非试点纳税人开具红字发票流程有何变化?

  (一)增值税发票综合服务平台为非试点纳税人提供了填开《确认单》和对《确认单》进行确认的功能。

  (二)纳税人发生《国家税务总局关于红字增值税发票开具有关问题的公告》(国家税务总局公告2016年第47号)第一条以及《国家税务总局关于在新办纳税人中实行增值税专用发票电子化有关事项的公告》(国家税务总局公告2020年第22号)第七条规定情形的,购买方可通过电子发票服务平台填开《信息表》。

  例11:2023年5月,Q公司(非试点纳税人)销售一批服装给R公司(试点纳税人),通过增值税发票管理系统已开具增值税专用发票,R公司已确认用途。2023年6月,该批服装发生销货退回。

  R公司通过电子发票服务平台填开《信息表》,Q公司财务人员据此开具红字专用发票。

  十六、试点纳税人通过电子发票服务平台开具红字发票有哪些注意事项?

  (一)试点纳税人需要开具红字发票的,可以在所对应的蓝字发票金额范围内开具红字发票。

  (二)试点纳税人开具蓝字数电票当月开具红字数电票,电子发票服务平台同步增加其当月剩余可用额度;跨月开具红字数电票的,电子发票服务平台不增加其当月剩余可用额度。

  (三)试点纳税人开具蓝字纸质发票当月开具红字纸质发票,或者作废已开具的蓝字纸质发票,电子发票服务平台同步增加其当月剩余可用额度;跨月开具红字纸质发票的,电子发票服务平台不增加其当月剩余可用额度。

  例12:纳税人S公司,2023年10月的开具金额总额度为750万元。

  2023年10月1日至5日S公司开票累计金额100万元,10月6日开具红字数电票金额10万元(对应2023年8月25日开具的蓝字数电票,金额10万元),10月7日开具红字数电票50万元(对应2023年10月3日开具的蓝字数电票,金额50万元),则10月8日剩余可用额度为700万元(750万元-100万元+50万元=700万元)。由于跨月开具红字数电票不增加当月剩余可用额度,10月6日开具红字数电票金额10万元不列入当月剩余可用额度计算。

  十七、《公告》实施后,试点纳税人能开具机动车(含二手车)、通行费等特定业务发票吗?

  电子发票服务平台暂不支持开具机动车(含二手车)、通行费等特定业务数电票,开具上述发票功能的上线时间另行公告。功能上线前,试点纳税人可通过增值税发票管理系统开具上述发票。

  相关发票功能上线前,试点纳税人可以通过增值税发票管理系统开具电子专票、增值税电子普通发票(含收费公路通行费增值税电子普通发票)、增值税普通发票(卷票)、二手车销售统一发票以及通过增值税发票管理系统开票软件中机动车发票开具模块开具左上角有“机动车”字样的增值税专用发票和机动车销售统一发票(包括纸质发票、电子发票)。

  十八、通过什么渠道可以进行数电票信息的查验?

  单位和个人可以通过全国增值税发票查验平台对数电票的信息进行查验。同时,电子发票服务平台为试点纳税人提供数电票查验服务。

  十九、试点纳税人通过电子发票服务平台开具或勾选确认发票后,如何填写增值税及附加税费申报表?

  (一)一般纳税人通过电子发票服务平台开具带有“增值税专用发票”或“普通发票”字样的数电票、纸质专票、纸质普票,其金额及税额应分别填入《增值税及附加税费申报表附列资料(一)》(本期销售情况明细)“开具增值税专用发票”或“开具其他发票”相关栏次。

  一般纳税人取得通过电子发票服务平台开具的数电票、纸质专票、纸质普票,勾选用于进项抵扣时,其份数、金额及税额填列在《增值税及附加税费申报表附列资料(二)》(本期进项税额明细)相关栏次。

  一般纳税人取得通过电子发票服务平台开具的带有“增值税专用发票”字样的数电票、纸质专票,已用于增值税申报抵扣的,对应的《确认单》所列增值税税额填列在《增值税及附加税费申报表附列资料(二)》(本期进项税额明细)第20栏“红字专用发票信息表注明的进项税额”。一般纳税人取得通过电子发票服务平台开具的带有“普通发票”字样的数电票、纸质普票,已用于增值税申报抵扣,对应的《确认单》所列增值税税额填列在《增值税及附加税费申报表附列资料(二)》(本期进项税额明细)第23b栏“其他应作进项税额转出的情形”。其中纳税人购进农产品取得数电票、纸质专票、纸质普票,已按计算税额申报抵扣农产品进项税额的或已加计扣除农产品进项税额的,应按《确认单》所列已计算抵扣的税额或加计扣除农产品进项税额填报《增值税及附加税费申报表附列资料(二)》第23b栏“其他应作进项税额转出的情形”。

  (二)小规模纳税人通过电子发票服务平台开具的带有“增值税专用发票”或“普通发票”字样的数电票、纸质专票、纸质普票,其金额及税额应填入《增值税及附加税费申报表(小规模纳税人适用)》“增值税专用发票不含税销售额”或“其他增值税发票不含税销售额”相关栏次。其中,适用增值税免税政策的,按规定填入“免税销售额”相关栏次。

  二十、纳税人需要确认发票用途,通过什么渠道进行确认?

  《公告》发布后,试点纳税人可以通过电子发票服务平台税务数字账户使用增值税发票综合服务平台具备的发票用途确认、风险提示、信息下载等功能。

  试点纳税人取得通过电子发票服务平台开具的带有“增值税专用发票”字样的数电票、带有“普通发票”字样的数电票、纸质专票和纸质普票等符合规定的增值税扣税凭证,如需用于申报抵扣增值税进项税额或申请出口退税、代办退税的,应当通过电子发票服务平台税务数字账户或增值税发票综合服务平台确认用途。非试点纳税人继续通过增值税发票综合服务平台使用相关增值税扣税凭证功能,取得通过电子发票服务平台开具的带有“增值税专用发票”字样的数电票、带有“普通发票”字样的数电票、纸质专票和纸质普票等符合规定的增值税扣税凭证,用于申报抵扣增值税进项税额或申请出口退税、代办退税的,应通过增值税发票综合服务平台确认用途。

  纳税人确认用途有误的,可向主管税务机关申请更正。

  二十一、试点纳税人如何通过电子发票服务平台税务数字账户进行计算农产品进项税额以及加计扣除农产品进项税额?

  试点纳税人购进农产品,取得符合规定的带有“增值税专用发票”字样的数电票、增值税专用发票、海关进口增值税专用缴款书、农产品销售发票等凭证或者开具符合规定的收购发票,可以通过电子发票服务平台税务数字账户进行用途确认,按照相关规定计算当期进项税额。

  其中,试点纳税人购进用于生产或者委托加工13%税率货物的农产品,可以由主管税务机关开通加计扣除农产品进项税额确认功能,按照相关规定计算当期进项税额,并将已进行用途确认的凭证明细转入加计扣除农产品进项税额确认待用。纳税人将购进农产品用于生产或者委托加工的当期,可以通过电子发票服务平台税务数字账户选择相应凭证,按规定计算填写本次加计扣除农产品进项税额。

  试点纳税人取得符合以上规定的尚未用于加计扣除农产品进项税额的凭证,可以向主管税务机关申请补录。

  二十二、试点纳税人错误确认发票用途后,税务机关如何帮助纳税人进行修改和更正?

  试点纳税人通过电子发票服务平台确认发票用途后,如果出现发票用途确认错误的情形,税务机关可为纳税人提供规范、便捷的更正服务。

  纳税人将发票用途误确认为申报抵扣且已申报抵扣后,如果要改为用于申报出口退税或代办退税,纳税人可以向主管税务机关申请更正。主管税务机关在核实确认相关进项税额已转出后,为纳税人调整发票用途。

  纳税人将发票用途误确认为用于出口退税、代办退税的,可以向主管税务机关申请更正。如纳税人尚未申报出口退税,经主管税务机关确认后,可将发票信息回退至电子发票服务平台,纳税人可以重新确认发票用途;如果纳税人已申报办理出口退税,可向主管税务机关申请开具出口货物转内销证明。


查看更多>
收藏
发文时间:2023-03-16
文号:国家税务总局吉林省税务局公告2023年第1号
时效性:全文有效
1234567891011 80