 收藏
 1202
为加大《北京市促进科技成果转化条例》(以下简称“《条例》”)贯彻实施力度,提升政策精准送达率,北京市促进科技成果转化议事协调联席会办公室近期编制发布了《科技成果转化工作操作指南和典型案例集》。“全国科技创新中心”“创新创业中关村”公号将以专栏形式陆续推出“操作指南和典型案例”相关内容,以扩大《条例》社会影响力,激发全社会科技成果创新和转化动能,加速科技成果向现实生产力转化,助力北京加快国际科技创新中心建设。
本期推出第三篇“职务科技成果许可/转让操作指南”。
职务科技成果许可/转让
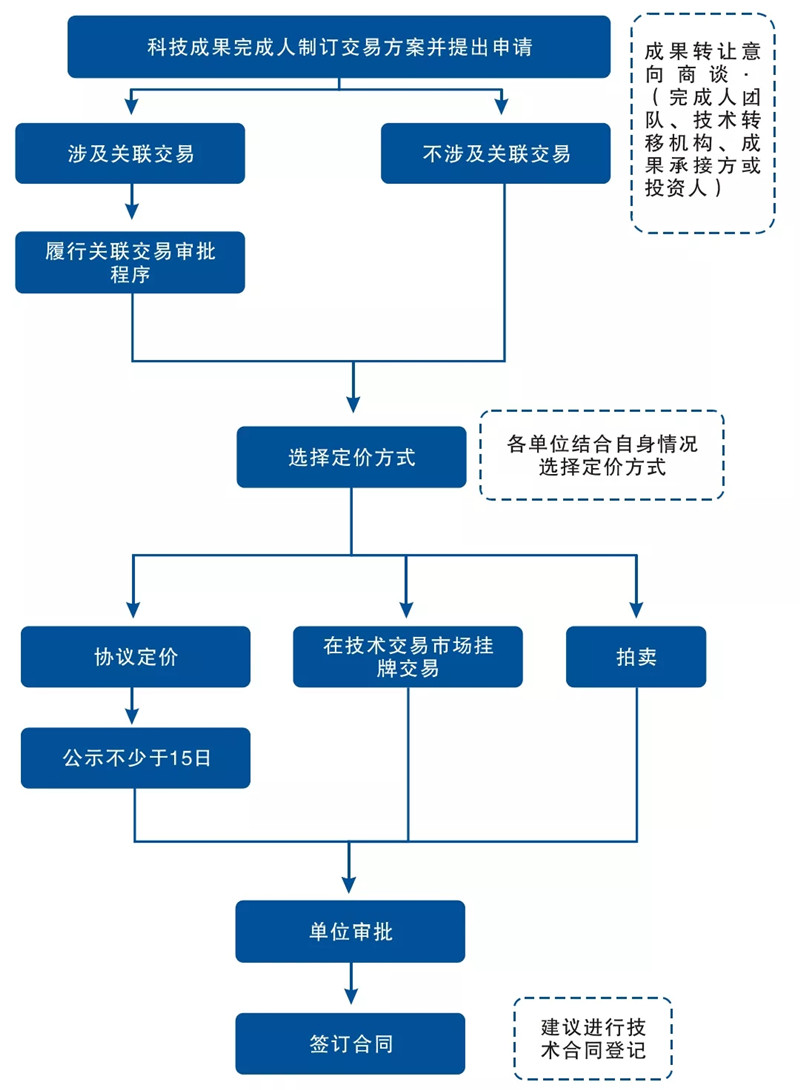
注:
关联交易指存在直接或间接利害关系的关联方之间所进行的交易(详见问答)。
(一)适用对象
政府设立的研发机构、高等院校、医疗卫生机构。
(二)办理流程
1. 由科技成果完成人(团队)制订交易方案,并提出申请(期间,需由完成人团队、科技成果转化管理机构、成果承接方或投资人进行成果转化意向商谈,确定成果转让/许可方式);
2. 对于涉及关联交易的,需按照本单位关联交易审批程序对交易方案进行审批;
3. 单位可根据实际情况选择协议定价、挂牌交易、公开拍卖等方式进行定价。对于选择协议定价的,单位公示时间应不少于15日;
4. 单位对成果转让/许可交易合同进行审批,审批程序由各单位结合自身实际情况进行确定;
5. 单位与成果承接单位签订合同,建议及时办理技术合同登记相关手续(具体参见12.技术合同登记认定办事指南),以便享受相关税收优惠政策。
(三)依据文件
《中华人民共和国促进科技成果转化法》(2015年修订);
《条例》(北京市人民代表大会常务委员会公告〔十五届〕第19号);
国务院《关于印发实施<中华人民共和国促进科技成果转化法>若干规定的通知》(国发〔2016〕16号),下称《促进科技成果转化法若干规定的通知》(国发〔2016〕16号);
财政部《关于修改事业单位国有资产管理暂行办法的决定》(财政部令第100号)。
(四)基本要求
1. 产权清晰;
2. 不涉及国家安全、国家利益、重大社会公共利益;
3. 涉及向境外转移技术的,应遵循《中国禁止出口限制出口技术目录》相关要求。
(五)提交材料
1. 职务科技成果许可/转让申请材料;
2. 合作单位简介;
3. 科技成果转化合同等本单位要求提供的材料。
(六)受理部门
各单位科技成果转化管理机构。
(七)办理时间
随时办理。
(八)问答
1. 研发机构、高等院校科技成果转化如何定价?定价方式包括哪些?
答:根据《促进科技成果转化法》第十八条,国家设立的研究开发机构、高等院校对其持有的科技成果,可以自主决定转让、许可或者作价投资,但应当通过协议定价、在技术交易市场挂牌交易、拍卖等方式确定价格。通过协议定价的,应当在本单位公示科技成果名称和拟交易价格。此外,各单位可依据自身实际情况选择需要公示信息。
2. 协议定价公示天数?
答:《促进科技成果转化法若干规定的通知》(国发〔2016〕16号)中指出“国家设立的研究开发机构、高等院校对其持有的科技成果,应当通过协议定价、在技术交易市场挂牌交易、拍卖等市场化方式确定价格。协议定价的,科技成果持有单位应当在本单位公示科技成果名称和拟交易价格,公示时间不少于15日。单位应当明确并公开异议处理程序和办法”。
3. 研发机构、高等院校科技成果转化是否需要评估?
答:根据财政部《关于修改事业单位国有资产管理暂行办法的决定》(财政部令第100号)第三十九、四十条相关规定,国家设立的研究开发机构、高等院校将其持有的科技成果转让、许可或者作价投资给国有全资企业的,可以不进行资产评估;给非国有全资企业的,由单位自主决定是否进行资产评估。
4. 什么是关联交易?
答:根据《企业会计准则第36号—关联方披露》(下称36号准则),关联方交易是指关联方之间转移资源、劳务或义务等行为,而不论是否收取价款。36号准则还就“关联方”如何构成作了相应规定:一方控制、共同控制另一方或对另一方施加重大影响,以及两方或两方以上同受一方控制、共同控制或重大影响的,构成关联方。
 我要补充
 0

推荐阅读

智能推荐
- 1 从3起「开票经济」案件看虚开发票的新形态与合规底线
- 2 小规模纳税人季度销售额超过30万元,能在10月征期少申报一部分收入吗?
- 3 集成电路企业、工业母机企业非货币性资产交换所得可5年分期确认——新政要点解析
- 4 涉税中介不容异化为偷逃税的推手:委托关系不能转移法定纳税义务
- 5 农产品与农机增值税:批发零售免税的四个边界,出口业务别混淆申报
- 6 依托国企合同「背书」骗取数电发票额度,累计对外开票近88亿元
- 7 违规代开发票43.4亿元并获取财政奖补2407.51万元,南昌「开票经济」案被立案查处
- 8 虚开增值税专用发票2739.97万元并骗享财政补贴1000万元,主犯获刑14年4个月
- 9 借用120人身份虚开农产品收购发票并勾结「地下钱庄」虚假结汇,实际控制人获刑13年
- 10 假报出口骗取出口退税715万余元,主犯获刑11年并处罚金550万元