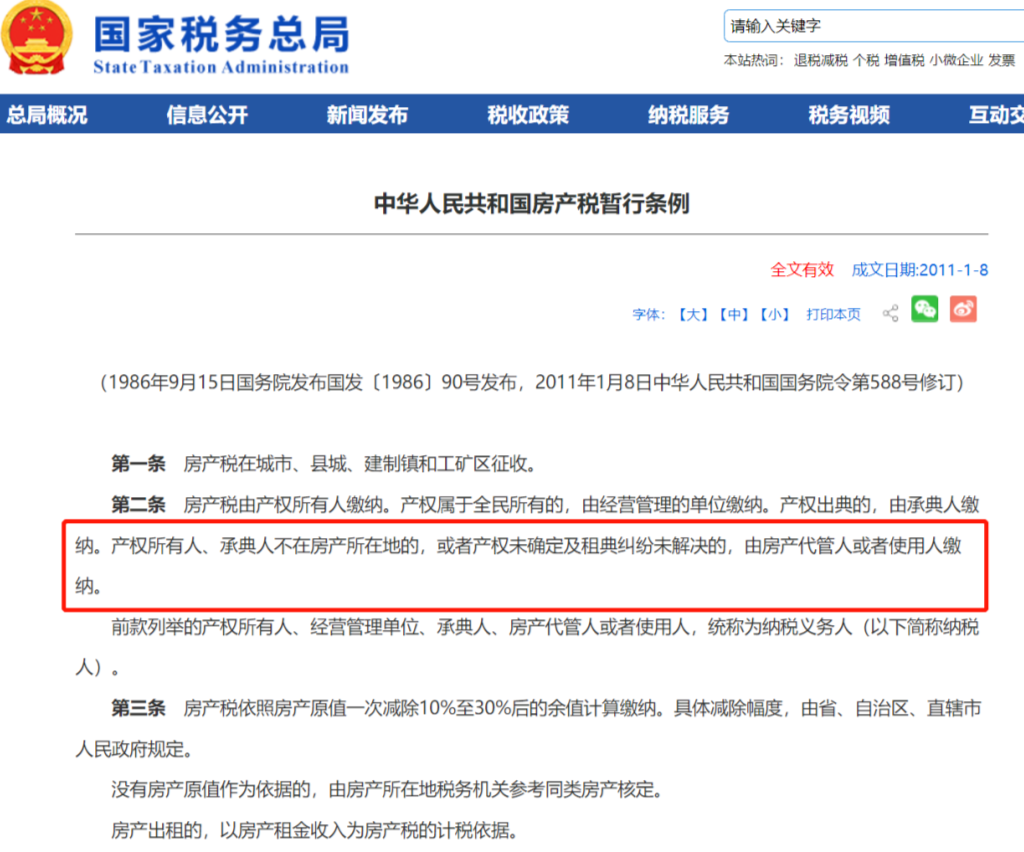
抵债房若是直接办理到建筑企业名下,建筑企业实际转让不动产的时候,过户环节还会产生额外的税费支出。抵债房,通常会选择双方签订抵债协议,暂不办理网签备案手续,等确定最终买家后,房地产企业与买家办理网签备案、开具发票。在房屋好去化的时候,这个等待阶段较为短暂,三方理顺销售合同、抵债协议、发票、资金流的事项,则财税事项较为清晰。 但在实务中,走到工抵房阶段,往往意味着很难在短期内将房屋对外出售。现房抵债,建筑企业会选择将已经实际控制的房屋对外出租。此时,在不动产权属未办理的情况下,建筑企业实际控制不动产,建筑企业出租房屋并取得取得租金收入应如何进行财税处理呢?抵债房选择转手出售,按照税收政策的规定,双方在签订抵债协议的时候,实质就是非货币性资产重组,此时房地产企业出售动产,建筑企业建筑服务的收入。房地产企业需要按照抵债金额作为预收款预缴增值税、土增、企业所得税。建筑企业应给房地产企业开具建筑服务的发票,增值税、企业所得税纳税义务此时均已实现。抵债房双方签订抵债协议,建筑企业获得不动产的实际控制权,此时为了缓解资金压力,选择对外出租并收取租金。暂不考虑无产权房屋对外出租存在的法律风险,仅从税务角度出发,建筑企业需要缴纳以下税款:众所周知,房产税是对于房屋拥有者征收的一个税种,自用从价征收、出租从组征收。抵债房等待过户期间,还未办理产权过户,此时房屋产权归属从产证角度不确定,但是实质上建筑企业作为债权人已经取得房屋的实际控制权。根据目前可搜集到的税收发条及税收案例,银行取得抵债房屋但未及时缴纳房产税,引发税务关注后,银行作为房产税的纳税人补缴税款和滞纳金。小编个人观点,抵债房等待时间对外出租,房产税也应由实际控制人缴纳,出租部分从租缴纳,未出租部分从价缴纳。
建筑企业账面产生收入,但因抵债房屋未纳入账面核算,无对应的成本,企业所得税税负较重。取得租赁收入,可以按照租期均匀确认收入。出租人与承租人均需要按照租赁合同千分之一缴纳印花税。单纯从税种计算角度,该业务似乎不是很复杂。但是实际中,由于抵债房等待期没有资金流入,双方都没有获得资金流入,往往无力负担确认收入后产生的税款。这就导致抵债房签订抵债协议后,房地产企业暂不确认收入预缴增值税、土增、企业所得税,建筑企业暂不确认收入,不开具增值税发票。并且,工抵房转手模式,双方希望房地产企业进行土增清算按照正常开发产品进行清算,若对外出租时间超过一年,被界定为旧房的话土增税负也会加重。若建筑企业直接将出租收入在自身账面体现出来,两方推迟确认收入就无法隐藏。基于以上多重原因,双方均不愿意在账面显示租金收入。金税四期已来临,企业在做出各项税收决策的时候,既要综合考虑是否会引发相关税收风险,又要正确认识到不开票不确认收入的时代正在逐渐过去。抵债房等待期间,建筑企业作为实际收取租金的一方,应正确计算并缴纳各项税,避免给自己带来后续一系列的税收风险
内容引用来自网络,如有侵权,请联系我们删除!请联系微信:zdcs2009
 收藏
 1861
 我要补充
 0

