 收藏
 2432
引言
《纳税缴费信用管理办法》(国家税务总局公告2025年第12号)是国家税务总局为推进社会信用体系建设、优化税收营商环境、规范纳税缴费信用管理而制定的重要制度文件。其核心目标是通过分级分类管理,引导纳税人缴费人诚信守法,提升税法遵从度。该部门规章即将于2025年7月1日正式生效。
为了更好地学习法规精神,落实法规要求,笔者对纳税缴费信用管理法规政策演变进行梳理,并对《纳税缴费信用管理办法》(以下简称《办法》)进行解读。
一、纳税信用评级法规政策演变脉络
我国纳税信用管理体系历经7次重大修订,逐步形成"税费一体化"监管新格局:
1. 制度初创期(2014-2016)
2014年:首部《纳税信用管理办法(试行)》确立ABCD四级评价体系,标志信用管理法制化开端。
案例:某省大型制造企业因2014年虚开发票被直接判D级,当年增值税专用发票领用量从每月500份骤降至50份,被迫暂停生产线。
2015年:补充《纳税信用补评和复评办法》,建立动态修复机制。
案例:某餐饮企业2016年因财务人员误操作逾期申报,通过复评流程纠正后,当年信用评分从85分恢复至92分。
2016年:《完善纳税信用管理事项公告》引入动态调整机制,强化税务稽查联动
案例:某外贸公司因2017年出口骗税被稽查,系统自动追溯调整2015-2017年信用等级,导致其失去高新技术企业税收优惠资格。
2. 体系完善期(2018-2020)
2018年:新增M级评定(新设企业/无营收企业),扩大覆盖面至90%市场主体。
案例:某2019年成立的科技初创企业,因研发费用加计扣除合规申报,获评M级后顺利申请到"孵化器企业"税收减免。
2020年:取消非独立核算分支机构限制,优化评分规则(非经常性指标缺失从90分起评)。
案例:某连锁零售企业2021年因分支机构违规列支费用被扣11分,但因总分仍达82分保住B级,避免发票降版降量。
3. 数字化转型期(2025年)
2025年:《纳税缴费信用管理办法》整合22项旧规,对纳税缴费信用一体管理,推动信用体系建设与税收治理深度融合。
二、《纳税缴费信用管理办法》核心价值解析
1. 制度创新点
评价维度立体化:整合税务内部信息、外部参考信息(海关/工商等)、外部评价信息(银行/房管等)
案例:某食品企业因2025年供应商虚开发票被牵连,外部信息扣11分叠加内部申报错误扣5分,直接从A级降为C级。
等级设计科学化:新增M级缓冲带,形成"A(90+)、B(70-90)、M(新设/无营收70+)、C(40-70)、D(<40)"五级梯度
案例:某2025年新设立的跨境电商企业,因无营业收入但申报合规,获评M级后即时解锁发票申领权限,助力业务快速拓展。
修复机制人性化:允许6个月内纠错修复(最高恢复11分),建立"复评-修复-动态调整"闭环
案例:某化工企业因2024年环保处罚被扣22分,通过缴纳罚款、整改污染设施,2025年评分从D级修复至C级,恢复普通发票供应。
2. 技术赋能
构建全国统一信用信息库,日均处理2000万条涉税数据
案例:某跨国集团子公司在境外涉税争议,系统自动比对全球关联交易数据,触发风险预警并下调信用等级。
运用大数据算法实现动态风险扫描,自动触发预警指标
案例:某零售企业因POS机刷卡流水与申报收入差异超30%,触发异常波动指标,税务机关启动专项核查。
接入全国信用信息共享平台,实现23个部门联合奖惩
案例:某物流企业因D级信用被铁路部门限制大宗货物运输代理资格,被迫调整供应链布局。
三、新规对纳税人缴费人的深远影响
1. 正向激励效应
A级尊享权益:发票用量提升3倍、绿色通道优先办理、"银税互动"贷款额度提升50%
案例:某农业合作社连续三年获评A级,2025年通过"税银贷"获得低息贷款500万元,扩大有机种植面积2000亩。
M级扶持政策:新设企业自动豁免D级风险,享受基础辅导服务
案例:某大学生创业团队2025年注册科技企业,获M级评定后免费获得税务UKey和远程辅导,节省代理记账费用3万元。
2.负面约束升级
D级惩戒网络:
发票管控:专票限额限量(月供≤25份)、普票验旧领新
案例:某建材公司因D级被限制每月领购专票25份,错失某大型基建项目投标资格
经营限制:政府采购投标禁入、工程招标扣分、海关通关查验率提升至100%案例:某外贸企业因D级被海关列为高风险企业,2025年出口货物查验率从5%升至100%,通关时间延长3倍
金融制裁:银行贷款审批否决率提升至80%、利率上浮30%
案例:某餐饮连锁企业因D级被银行抽贷2000万元,导致3家门店停业整
3. 合规成本变化
隐性成本增加:D级企业年均合规成本增加约12万元(税务检查频次×2.3倍)
案例:某商贸公司2024年因D级被税务机关稽查3次,支付中介整改费用8万元,同比上升400%
修复成本降低:通过"信用中国"在线修复系统,材料提交时间缩短70%
案例:某酒店管理公司通过线上修复系统,2小时内完成材料上传,较线下流程提速90%
四、纳税人缴费人风险应对策略
1、构建全流程合规管理体系
企业应建立覆盖税费申报、发票管理、账簿记录的全流程合规制度,制定《税务合规操作指引》,明确各环节责任人和操作标准。定期通过智能系统监控申报逾期、发票异常等风险,设置"三级复核机制"(经办人初审-财务主管复审-法务终审),确保数据准确性。对高风险业务(如关联交易、大额现金交易)实行双签制,留存书面决策记录备查。
2、建立动态信用风险管理机制
依托税务大数据平台,实时监测纳税信用指标变动,对扣分超11分的高危事项(如欠税超5万元、虚开发票嫌疑)启动预警响应。建立"红黄蓝"三级风险处置预案:红色级(直接判D行为)立即冻结发票权限并上报监管部门;黄色级(扣分累计达20分)开展专项审计;蓝色级(常规扣分)通过自查补正消除隐患。每季度向税务机关报送《信用风险管理报告》,留存履职痕迹。
3、完善信用修复标准化流程
制定《纳税信用修复操作手册》,明确三类修复情形:
即时修复:非主观过失导致逾期申报,3日内补正并提交《情况说明》;
常规修复:补缴税款及滞纳金后15个工作日内申请,需提供完税凭证、银行回单等佐证;
特殊修复:重大违法案件撤案后30日内申请,需附司法文书及整改验收报告。
建立修复材料"三审制"(业务部门初审-法务合规复核-管理层审批),确保材料完整性。
4、针对性化解高频风险场景
针对D级企业风险,实施"隔离-整改-重建"三步策略:
隔离期:暂停发票申领,法定代表人签署《合规承诺书》,更换具备CPA资格的财务负责人;
整改期:开展为期6个月的税务审计,逐项整改关联交易、账簿管理等漏洞;
重建期:通过公开媒体发布《信用修复声明》,向合作方提供近三期完税证明(加盖税务章)。
对联合惩戒措施(如银行限贷、招投标限制),同步准备《纳税信用修复进展报告》作为信用佐证。
5、培育合规文化长效机制
将信用管理纳入企业治理体系,董事会每年专题审议信用状况,高管绩效考核挂钩信用评级(A级奖励年薪5%,D级扣减20%)。建立“全员合规培训矩阵”:决策层每季度参加政策解读会,财务人员每月参加金税系统实操培训,新员工入职必修《税收违法案例警示课》。设立“合规先锋岗”,对主动报告风险隐患的员工给予表彰奖励,形成正向激励机制。
五、典型案例分析
案例1:新设企业误判风险
情景:某科技公司成立次年因未开展经营被误评M级
应对:
1.提交《纳税信用复评申请表》,附《经营计划书》《研发投入预算》
2.主动补录2024年员工社保缴纳记录
3.最终评分从M级上调至B级,获增值税加计抵减资格
案例2:发票管理危机
情景:商贸公司因丢失空白发票被扣11分濒临D级
应对:
1. 3日内登报声明作废(附报纸原件)
2. 提交《发票管理制度整改报告》
3. 经实地核查后修复至B级,恢复百万元版发票申领
六、总结
《纳税缴费信用管理办法》的颁布标志着我国税收治理进入"信用+"时代,纳税人需从被动应对转向主动管理。建议企业建立"合规-风控-修复"三位一体管理体系,充分利用信用工具提升竞争力,同时防范失信风险带来的连锁反应。未来十年,信用将成为企业最重要的无形资产之一。
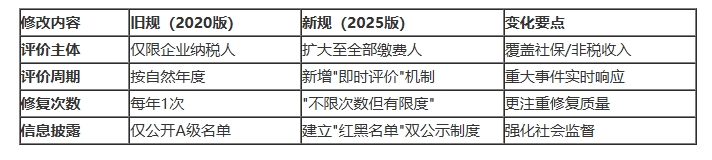
附:《纳税缴费信用管理办法》修订对比表
 我要补充
 0

推荐阅读

智能推荐
- 1 从3起「开票经济」案件看虚开发票的新形态与合规底线
- 2 小规模纳税人季度销售额超过30万元,能在10月征期少申报一部分收入吗?
- 3 集成电路企业、工业母机企业非货币性资产交换所得可5年分期确认——新政要点解析
- 4 涉税中介不容异化为偷逃税的推手:委托关系不能转移法定纳税义务
- 5 农产品与农机增值税:批发零售免税的四个边界,出口业务别混淆申报
- 6 依托国企合同「背书」骗取数电发票额度,累计对外开票近88亿元
- 7 违规代开发票43.4亿元并获取财政奖补2407.51万元,南昌「开票经济」案被立案查处
- 8 虚开增值税专用发票2739.97万元并骗享财政补贴1000万元,主犯获刑14年4个月
- 9 借用120人身份虚开农产品收购发票并勾结「地下钱庄」虚假结汇,实际控制人获刑13年
- 10 假报出口骗取出口退税715万余元,主犯获刑11年并处罚金550万元